 Uangbijak
Suku Bunga Deposito: Cara Membandingkan Bunga, Pajak, dan Jaminan LPS
Cara membaca suku bunga deposito, menghitung hasil bersih, membandingkan tenor, dan memeriksa batas penjaminan LPS tanpa terjebak angka promosi.
suku bunga deposito bukan sekadar memasukkan angka bunga ke kalkulator. Keputusan yang benar harus membedakan pokok, tenor, bunga tahunan, frekuensi pembayaran, pajak final, ketentuan pencairan, serta batas penjaminan LPS. Angka yang tampak paling tinggi belum tentu memberi hasil bersih terbaik atau memenuhi syarat penjaminan. Panduan ini memakai angka ilustrasi agar rumusnya mudah diuji ulang. Angka ilustrasi bukan penawaran bank dan tidak boleh dipakai sebagai pengganti informasi pada bilyet atau perjanjian produk.
Apa yang sebenarnya dimaksud suku bunga deposito
Suku bunga deposito adalah harga yang dibayar bank atas penggunaan dana selama tenor tertentu. Angka biasanya ditulis per tahun agar mudah dibandingkan, tetapi pembayaran nyata mengikuti durasi penempatan dan ketentuan kontrak. Karena itu 4% per tahun selama tiga bulan bukan berarti menerima 4% dari pokok.
Deposito berjangka adalah simpanan yang pencairannya dilakukan pada waktu dan syarat tertentu. Karena itu, satu angka bunga tidak pernah berdiri sendiri. Bunga dinyatakan per tahun, sedangkan uang mungkin ditempatkan hanya satu, tiga, enam, atau dua belas bulan. Bank juga dapat menghitung hari aktual, memakai basis hari tertentu, membayar bunga setiap bulan, atau membayarnya pada jatuh tempo. Perbedaan cara tersebut harus dibaca dari dokumen resmi bank, bukan ditebak dari iklan.
Ada tiga lapisan yang perlu dipisahkan. Lapisan pertama adalah kontrak antara nasabah dan bank: nominal, tenor, bunga, tanggal mulai, tanggal jatuh tempo, instruksi ARO, dan penalti. Lapisan kedua adalah kewajiban pajak atas bunga. Lapisan ketiga adalah perlindungan LPS dengan syarat 3T, yaitu simpanan tercatat, tingkat bunga tidak melebihi tingkat bunga penjaminan, dan nasabah tidak melakukan tindakan yang merugikan bank. Ketiganya berhubungan, tetapi tidak boleh dicampur menjadi satu kesimpulan sederhana seperti "bunga tinggi berarti lebih baik".
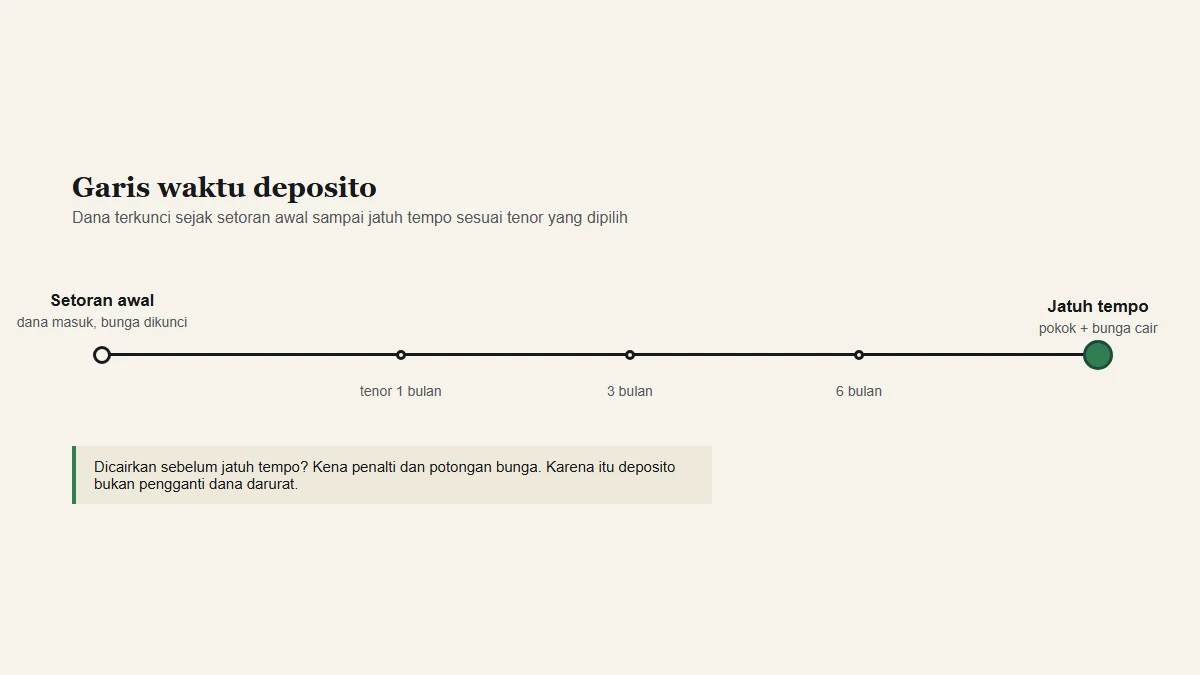
Dari bunga nominal menuju hasil bersih yang dapat dibandingkan
Bunga nominal belum memperhitungkan pajak, biaya, atau waktu. Hasil bersih mengubah semua komponen itu menjadi nominal rupiah. Untuk perbandingan lintas tenor, tambahkan tingkat efektif tahunan dengan asumsi yang dijelaskan, tetapi jangan menganggap bunga periode berikutnya pasti sama.
Untuk membandingkan secara adil, ubah semua penawaran menjadi satuan yang sama. Catat pokok awal, bunga nominal per tahun, jumlah hari atau bulan penempatan, pajak, biaya jika ada, dan hasil bersih yang benar-benar diterima. Jangan membandingkan bunga per bulan dari satu bank dengan bunga per tahun dari bank lain. Jangan pula menyamakan bunga yang dibayar ke rekening dengan bunga yang ditambahkan ke pokok untuk periode berikutnya.
Rumus sederhana bunga bruto dengan pendekatan bulan adalah: pokok dikali bunga tahunan dikali tenor dalam bulan, lalu dibagi dua belas. Setelah itu, hitung pajak final yang berlaku atas bunga bruto dan kurangkan untuk memperoleh bunga bersih. Untuk kontrak yang memakai jumlah hari aktual, ikuti basis perhitungan pada dokumen bank. Selisih beberapa hari memang tampak kecil, tetapi metode yang konsisten penting ketika nominal besar atau beberapa penawaran berjarak tipis.
Buat dua hasil: nominal bersih sampai jatuh tempo dan tingkat hasil bersih terhadap pokok. Nominal menjawab berapa rupiah yang diterima; tingkat hasil menjawab seberapa besar hasil relatif. Keduanya harus mencantumkan tenor dan tanggal perhitungan.
| Komponen | Pertanyaan yang harus dijawab | Sumber pengecekan |
|---|---|---|
| Pokok | Berapa dana yang benar-benar ditempatkan? | Bukti setoran dan bilyet |
| Bunga | Apakah angka dinyatakan per tahun dan tetap selama tenor? | Ringkasan informasi produk |
| Tenor | Kapan tanggal mulai dan jatuh tempo? | Bilyet atau konfirmasi elektronik |
| Pajak | Berapa potongan atas bunga bruto? | Ketentuan DJP dan bukti potong |
| Penjaminan | Apakah bunga dan saldo memenuhi 3T? | LPS dan pembukuan bank |
| Pencairan | Apa akibat pencairan sebelum jatuh tempo? | Syarat produk bank |
Mengapa tenor, nominal, dan kanal dapat menghasilkan bunga berbeda
Bank mengelola kebutuhan dananya melalui struktur bunga. Tenor tertentu dapat diberi tingkat berbeda, nominal besar dapat memiliki tier, dan pembukaan digital dapat mempunyai ketentuan tersendiri. Perbedaan itu bukan alasan otomatis memilih satu opsi; cocokkan dahulu dengan tanggal kebutuhan dan syarat pencairan.
Misalkan pokok Rp60.000.000 ditempatkan enam bulan dengan bunga ilustratif 3,5% per tahun. Pendekatan bulannya menghasilkan bunga bruto Rp1.050.000. Jika bunga tersebut terkena pajak final 20%, potongannya Rp210.000 dan bunga bersihnya Rp840.000. Saldo akhir menjadi Rp60.840.000 bila tidak ada biaya lain dan bunga dibayar saat jatuh tempo. Contoh ini sengaja memakai angka bulat supaya kamu bisa memeriksanya dengan kalkulator biasa.
Contoh tadi belum menjawab apakah hasilnya menjaga daya beli. Untuk itu, bandingkan tingkat hasil bersih tahunan dengan inflasi pada periode yang sama. Jangan membandingkan nominal rupiah enam bulan langsung dengan inflasi setahun tanpa menyesuaikan periode. Perbandingan daya beli juga bukan alat untuk menjanjikan hasil; ia hanya membantu memahami bahwa saldo bertambah dan daya beli bertambah adalah dua hal berbeda.
Jika deposito diperpanjang otomatis, bunga periode pertama belum tentu sama dengan periode kedua. ARO memperpanjang kontrak menurut ketentuan yang berlaku ketika jatuh tempo. Catat tanggal evaluasi sebelum perpanjangan agar kamu sempat mengecek bunga baru, batas penjaminan LPS yang berlaku, serta apakah tujuan dana masih sama. Kenyamanan otomatisasi tidak boleh menghilangkan pemeriksaan berkala.
Studi kasus membandingkan tiga penawaran bunga
Misalkan tiga penawaran menggunakan pokok Rp100.000.000 dan tenor enam bulan. Penawaran A memberi bunga ilustratif 3,5% per tahun tanpa bonus. Penawaran B memberi 3,7% tetapi mewajibkan ARO. Penawaran C menampilkan 4,1% untuk dana baru melalui kanal digital. Semua angka harus diperlakukan sebagai ilustrasi, bukan informasi bank tertentu.
Dengan pendekatan bulan, bunga bruto A adalah Rp1.750.000 dan bunga bersih setelah pajak ilustratif 20% menjadi Rp1.400.000. B menghasilkan bruto Rp1.850.000 dan bersih Rp1.480.000. C menghasilkan bruto Rp2.050.000 dan bersih Rp1.640.000. Jika hanya melihat hasil bersih, urutannya tampak jelas. Namun pemeriksaan belum selesai.
Dana akan dipakai tujuh bulan lagi. A berakhir pada bulan keenam dan cair ke rekening, sehingga memberi ruang satu bulan. B otomatis diperpanjang enam bulan jika instruksinya tidak diubah, sehingga dapat melewati tanggal kebutuhan. C memiliki syarat dana baru dan harus dibuka melalui aplikasi; nasabah perlu memastikan definisi dana baru, masa promo, serta apakah bunga tersebut tetap sepanjang tenor.
Selanjutnya periksa tingkat bunga penjaminan LPS yang berlaku saat penempatan. Artikel ini sengaja tidak menaruh angka periode berjalan karena batas dapat berubah. Jika salah satu tingkat melampaui batas, simpanan itu tidak memenuhi unsur tingkat bunga dalam 3T. Selisih hasil puluhan atau ratusan ribu rupiah harus dipertimbangkan bersama konsekuensi penjaminan, bukan dilihat sebagai tambahan gratis.
Periksa pula total simpanan pada masing-masing bank. Penawaran dengan bunga di bawah batas belum otomatis menyelesaikan seluruh syarat karena ada batas nominal per nasabah per bank, kewajiban tercatat, dan larangan tindakan yang merugikan bank. Bilyet serta pembukuan harus benar. Penilaian akhir LPS terjadi menurut ketentuan yang berlaku, bukan berdasarkan label pada iklan.
Kemudian uji skenario pencairan dini. Bila ada kemungkinan uang dibutuhkan pada bulan keempat, minta aturan tertulis untuk setiap penawaran. Satu bank dapat menghapus bunga berjalan, bank lain dapat mengenakan penalti, dan aturan dapat berbeda menurut produk. Masukkan dampak terburuk yang realistis ke tabel, bukan hanya hasil ketika semuanya berjalan sempurna.
Setelah semua kolom terisi, pilihan terbaik bisa berubah. A mungkin unggul untuk kepastian tanggal, B mungkin layak hanya bila ARO dapat diubah tepat waktu, dan C memerlukan penilaian penjaminan serta syarat promo yang lebih teliti. Pelajarannya bukan bahwa bunga rendah selalu menang. Pelajarannya adalah suku bunga baru bermakna setelah hasil bersih, tanggal penggunaan, likuiditas, dokumen, dan perlindungan dibaca dalam satu kerangka.
Batas bunga penjaminan LPS dan syarat 3T
Periksa tingkat bunga penjaminan langsung dari LPS karena nilainya ditetapkan per periode. Simpan bukti pengecekan bersama dokumen deposito. Jika bunga berubah ketika ARO, lakukan pengecekan ulang, sebab keputusan penjaminan tidak didasarkan pada angka yang berlaku saat pertama kali mengenal produk.
Kekeliruan paling umum adalah mengejar angka bunga tertinggi tanpa memeriksa tingkat bunga penjaminan LPS. Tingkat bunga penjaminan bukan bunga yang dijanjikan pemerintah, melainkan salah satu batas kelayakan penjaminan. Nilainya dapat berubah per periode. Karena itu artikel ini tidak menyalin satu angka seolah berlaku selamanya. Periksa langsung halaman LPS pada tanggal pembukaan atau perpanjangan deposito.
Kekeliruan berikutnya adalah menganggap batas penjaminan hanya melihat pokok deposito. LPS menerapkan batas per nasabah per bank dan syarat lain dalam kerangka 3T. Nasabah perlu menghitung keseluruhan simpanan yang relevan di bank yang sama, bukan membaca satu bilyet secara terpisah. Jika kondisi keuangan bank memburuk, kelayakan bayar ditentukan melalui verifikasi LPS, bukan oleh klaim pemasaran ketika produk dibuka.
Kesalahan lain terjadi saat dana darurat dikunci seluruhnya. Deposito memberi kepastian tenor justru karena aksesnya dibatasi. Kebutuhan mendadak dapat memaksa pencairan lebih awal, mengurangi atau menghapus bunga, serta memunculkan penalti sesuai kontrak. Bangun lapisan likuid lebih dulu melalui pendekatan dana darurat, kemudian pertimbangkan dana mana yang benar-benar tidak dibutuhkan sampai jatuh tempo.
Membaca promo bunga tanpa kehilangan konteks
Promo dapat mensyaratkan dana baru, nominal minimum, kanal tertentu, atau jangka waktu terbatas. Pisahkan bagian bunga dasar dan bonus, lalu tanyakan bagaimana bank memperlakukan keduanya untuk penjaminan. Jangan mengasumsikan label hadiah membuat imbalan di luar perhitungan.
Gunakan lembar perbandingan yang sama untuk setiap bank. Masukkan hanya informasi yang ada pada kanal resmi atau dokumen yang diberikan bank. Beri penanda waktu pada angka yang dapat berubah. Jika petugas menjelaskan sesuatu secara lisan, minta rujukan tertulisnya. Langkah sederhana ini mengurangi salah paham tentang ARO, penalti, tanggal pembayaran bunga, dan perlakuan ketika jatuh tempo jatuh pada hari libur.
Bandingkan hasil bersih, bukan bunga headline. Periksa juga apakah dana terpecah di beberapa produk pada bank yang sama, apakah ada kebutuhan kas sebelum jatuh tempo, serta apakah tenor selaras dengan tanggal penggunaan. Deposito yang hasil bersihnya sedikit lebih rendah dapat lebih sesuai bila tanggal jatuh temponya tepat, dokumennya jelas, dan tidak memaksa kamu mengambil risiko likuiditas yang tidak perlu.
Untuk memahami konteks produknya, baca pengantar deposito, panduan menabung di bank, dan hub menabung. Tiga halaman itu membantu membedakan fungsi rekening transaksi, tabungan, deposito, dan bantalan darurat. Perbandingan yang baik dimulai dari tujuan, bukan dari produk yang sedang dipromosikan.
Kerangka memilih tenor berdasarkan tujuan dana
Mulailah dari tanggal penggunaan, kemudian pilih tenor yang berakhir sebelum tanggal tersebut dengan ruang aman untuk proses administrasi. Setelah itu baru bandingkan hasil bersih. Urutan ini mencegah tambahan bunga kecil mengunci dana melewati waktu ketika uang dibutuhkan.
Sebelum menyetujui penempatan, lakukan pemeriksaan terakhir: nama bank dan legalitasnya, identitas pemilik, nominal, bunga per tahun, tenor, tanggal jatuh tempo, instruksi ARO, rekening tujuan pembayaran, pajak, penalti, serta kanal pengaduan. Simpan salinan konfirmasi dan bukti setoran di tempat yang dapat diakses ahli waris atau orang tepercaya sesuai kebutuhan, tanpa membagikan PIN, kata sandi, atau kode autentikasi.
Buat satu halaman ringkasan untuk setiap penempatan. Baris pertama memuat tujuan dana dan tanggal uang akan dipakai. Baris berikutnya memuat input kontrak, hasil bruto, pajak, hasil bersih, serta tanggal pengecekan tingkat bunga penjaminan. Tambahkan tautan ke dokumen sumber dan nama file bilyet. Ringkasan ini membuat keputusan dapat diperiksa beberapa bulan kemudian tanpa mengandalkan ingatan atau mencari percakapan lama dengan petugas.
Uji pula dua skenario yang tidak menyenangkan. Pertama, apa yang terjadi bila dana dibutuhkan sebulan lebih awal. Kedua, apa yang terjadi bila bunga pada saat ARO turun atau naik melewati batas yang relevan. Tulis dampaknya terhadap likuiditas, bunga, penalti, dan penjaminan. Skenario bukan ramalan, melainkan cara memastikan keputusan tetap masuk akal ketika rencana tidak berjalan tepat seperti dugaan.
Jangan menaruh informasi autentikasi di lembar yang sama. Ringkasan keuangan boleh membantu keluarga menemukan aset, tetapi PIN, kata sandi, kode sekali pakai, dan jawaban pemulihan harus tetap rahasia. Gunakan fitur keamanan bank serta prosedur waris yang resmi. Pemisahan ini menjaga dua kebutuhan sekaligus: aset tidak hilang dari pengetahuan keluarga, dan akun tidak menjadi lebih mudah diambil alih.
Terakhir, beri tanggal kedaluwarsa pada evaluasi. Informasi bunga bank, batas LPS, inflasi, serta ketentuan produk dapat berubah. Catatan yang benar pada Agustus belum tentu menjadi dasar yang benar beberapa bulan kemudian. Setiap pembukaan baru atau perpanjangan otomatis harus memicu pemeriksaan baru dari sumber resmi, bukan menyalin hasil lama.
Kebiasaan dokumentasi ini juga mempermudah perbandingan nyata. Kamu dapat melihat apakah hasil yang diterima sesuai asumsi, apakah dana tersedia tepat waktu, dan apakah fitur otomatis membantu atau justru merepotkan. Keputusan berikutnya kemudian bersandar pada bukti pengalamanmu sendiri, bukan hanya ingatan tentang promosi yang pernah dilihat.
Setelah deposito berjalan, pekerjaanmu belum selesai. Cocokkan bunga yang masuk dengan hitungan, pantau perubahan informasi LPS sebelum perpanjangan, dan evaluasi kembali tujuan danamu. Bila terdapat selisih, ajukan pertanyaan melalui layanan resmi bank dan simpan nomor laporannya. Untuk sengketa yang tidak selesai, gunakan mekanisme pengaduan konsumen yang berlaku.
Artikel ini merupakan edukasi, bukan saran penempatan dana atau penawaran produk. Angka contoh sengaja bersifat ilustratif. Ketentuan bank, pajak, inflasi, dan tingkat bunga penjaminan dapat berubah. Verifikasi informasi terbaru pada bank, DJP, LPS, BPS, dan OJK, lalu sesuaikan keputusan dengan tujuan serta kemampuan menanggung risiko. Lihat juga disclaimer Uang Bijak.
Apa arti suku bunga deposito per tahun?
Apakah bunga deposito sama di semua tenor?
Apa hubungan bunga deposito dan LPS?
Apakah tingkat bunga penjaminan adalah bunga minimal?
Bagaimana membandingkan bunga promo?
Tim editorial Uang Bijak yang menyusun, menyunting, dan meninjau seluruh konten edukasi keuangan. Setiap angka dirujuk ke sumber resmi (OJK, Bank Indonesia, Bursa Efek Indonesia, BPS, KSEI, dan LPS) beserta tanggalnya.
Ditinjau oleh Ahmad Thariq Syauqi · Editor & Penanggung Jawab
Sumber
OJK Sikapi Uangmu - DepositoDefinisi dan karakteristik depositoDJP - PP Nomor 131 Tahun 2000Pajak final bunga depositoLPS - Tingkat Bunga PenjaminanBatas bunga penjaminan per periodeLPS - Kalkulator 3TSyarat simpanan layak bayarOJK - Perlindungan KonsumenHak dan pengaduan konsumenBPS - Indikator InflasiPembanding daya beliSetiap angka dan klaim di artikel ini dirujuk ke sumber resmi di atas beserta tanggalnya.
Panduan lain yang berkaitan.
Deposito BCA: Bunga per Tenor, Setoran Minimal, Simulasi, dan Cara Bukanya
Penjaminan LPS: Simpanan yang Dijamin, Batas Nilainya, dan Syarat yang Harus Kamu Penuhi
Deposito BRI: Jenis, Bunga, Cara Buka, dan Pertimbangannya
Masih ada yang ingin ditanyakan soal menabung? Ceritakan kondisimu, kami bantu arahkan langkah yang masuk akal.
Tanya via WhatsApp