 Uangbijak
Cara Mengatur Gaji Kecil: Simulasi Gaji 1,5 Juta, 2 Juta, dan 3 Juta
Cara mengatur keuangan gaji 2 juta, 1,5 juta, dan 3 juta: urutan prioritas, contoh alokasi gaji, dana darurat bertahap, dan cara menghindari utang konsumtif.
Cara mengatur keuangan gaji 2 juta pada dasarnya sama dengan gaji berapa pun, hanya saja urutannya harus lebih disiplin: bayar kebutuhan pokok lebih dulu, sisihkan dana darurat di hari gajian walau kecil, batasi pos keinginan, dan jangan menutup kekurangan dengan utang konsumtif. Dengan gaji kecil, setiap rupiah perlu punya tugas sebelum bulan berjalan.
Artikel ini membahas cara mengatur gaji kecil secara utuh. Ada urutan prioritas, tujuh langkah bernomor, simulasi alokasi gaji untuk Rp1,5 juta, Rp2 juta, dan rumah tangga dengan Rp3 juta, cara membangun dana darurat bertahap, cara menghindari jebakan utang, serta gambaran umum menambah penghasilan. Semua angka di simulasi adalah ilustrasi, bukan patokan biaya hidup.
Tulisan ini bagian dari seri pilar mengatur uang dan bersifat edukasi, bukan saran investasi.
Kenapa gaji kecil tetap perlu diatur
Banyak orang menunda membuat anggaran dengan alasan "gajinya juga cuma segini". Padahal justru saat penghasilan sempit, kebocoran kecil paling terasa. Selisih Rp15.000 sehari untuk jajan atau ongkos yang tidak direncanakan sudah sekitar Rp450.000 sebulan, dan itu bisa sepertiga gaji Rp1,5 juta.
Survei Nasional Literasi dan Inklusi Keuangan 2025 dari OJK dan BPS mencatat indeks literasi keuangan 66,46% sementara indeks inklusi keuangan 80,51%. Artinya lebih banyak orang yang sudah memakai produk keuangan dibanding yang benar-benar memahaminya. Rekening, dompet digital, dan tawaran pinjaman ada di genggaman, tetapi cara mengendalikannya belum tentu ada.
Mengatur gaji kecil bukan soal hidup serba pelit. Tujuannya ada tiga: kebutuhan pokok terpenuhi sampai akhir bulan, ada bantalan saat terjadi hal mendadak, dan tidak terjebak utang yang memakan gaji bulan-bulan berikutnya. Kalau tiga hal itu tercapai, gaji kecil sudah dikelola dengan baik, meski tabungannya belum besar.
Kerangka besarnya sejalan dengan panduan "Cara Merencanakan Keuangan" di Sikapi Uangmu OJK, yang menekankan menyusun rencana, melaksanakannya dengan disiplin, lalu meninjaunya secara berkala. Pembahasan lebih luas soal tujuan jangka panjang ada di perencanaan keuangan.
Urutan prioritas saat gaji pas-pasan
Saat uang terbatas, yang paling penting bukan rumus persentase, melainkan urutan. Pos yang lebih atas dibayar lebih dulu. Kalau uang habis di tengah daftar, pos di bawahnya yang dikurangi, bukan pos di atasnya.
- Kebutuhan bertahan hidup. Tempat tinggal, makan, listrik dan air, serta transportasi untuk bekerja. Tanpa ini kamu tidak bisa terus bekerja, jadi pos ini tidak bisa ditawar.
- Kewajiban yang sudah berjalan. Cicilan yang sudah terlanjur diambil harus dibayar tepat waktu supaya tidak menumpuk denda dan merusak riwayat kredit.
- Dana darurat, walau kecil. Ini bantalan supaya kejadian mendadak tidak berubah menjadi utang baru.
- Kebutuhan berkala. Biaya yang datang beberapa bulan sekali, seperti perpanjangan dokumen, servis kendaraan, atau keperluan sekolah. Cicil per bulan dengan cara sinking fund.
- Keinginan dan hiburan. Tetap boleh ada, tetapi dengan batas yang jelas dan diambil dari sisa setelah empat pos di atas.
Urutan ini sengaja menaruh dana darurat di atas keinginan. Alasannya praktis: tanpa bantalan, satu kejadian kecil seperti ponsel rusak atau sakit bisa memaksa kamu berutang, dan cicilan utang itu akan memotong gaji kecil selama berbulan-bulan.
7 langkah cara mengatur gaji kecil
Langkah berikut bisa kamu kerjakan dengan buku tulis atau catatan di ponsel. Tidak perlu aplikasi khusus. Yang penting dikerjakan berurutan dan diulang setiap bulan.
- Tulis penghasilan bersih. Pakai angka yang benar-benar masuk setelah potongan, bukan angka di kontrak. Kalau ada penghasilan tidak tetap, jangan dihitung dulu sampai uangnya benar-benar diterima.
- Catat pengeluaran nyata selama satu bulan. Sebelum membagi gaji, lihat dulu ke mana uangmu biasanya pergi. Cara mencatatnya kami bahas di cara membuat anggaran bulanan.
- Kelompokkan menjadi kebutuhan, kewajiban, tabungan, dan keinginan. Jujurlah saat memilah. Kopi kekinian setiap hari masuk keinginan, bukan kebutuhan.
- Tetapkan pos tabungan di hari gajian. Sisihkan dana darurat lebih dulu, lalu pindahkan ke rekening terpisah. Materi dana darurat OJK menyarankan mulai dari sebagian kecil secara konsisten agar tidak membebani kebutuhan sehari-hari.
- Beri batas untuk setiap pos. Bagi gaji ke pos-pos sampai habis di atas kertas. Metode memberi tugas pada setiap rupiah ini dijelaskan lengkap di zero based budgeting.
- Pisahkan uang harian dari uang bulanan. Uang sewa, listrik, dan tabungan jangan dicampur dengan uang makan harian. Banyak orang memakai satu rekening untuk tagihan dan satu dompet digital khusus belanja harian.
- Evaluasi di akhir bulan. Bandingkan rencana dengan kenyataan. Pos yang selalu jebol perlu dinaikkan dengan mengurangi pos lain, bukan dibiarkan. Kalau anggaran sering meleset, baca penyebab dan solusinya di over budget.
Tujuh langkah ini terlihat sederhana, tetapi langkah kedua yang paling sering dilewati. Tanpa data pengeluaran nyata, alokasi gaji hanya berupa tebakan, dan tebakan biasanya terlalu optimistis.
Simulasi alokasi gaji 1,5 juta, 2 juta, dan 3 juta
Tabel berikut memakai angka ilustrasi untuk tiga situasi yang berbeda. Angka ini bukan patokan biaya hidup, bukan standar upah, dan bukan rekomendasi. Biaya sewa, makan, dan transportasi sangat berbeda antarkota, jadi ganti setiap angka dengan pengeluaran nyatamu.
- Skenario A: gaji Rp1.500.000, lajang, masih tinggal bersama keluarga.
- Skenario B: gaji Rp2.000.000, lajang, tinggal di kamar kos yang sudah termasuk listrik.
- Skenario C: penghasilan rumah tangga Rp3.000.000, suami istri dengan satu anak kecil, mengontrak rumah.
| Pos | A: Rp1,5 juta (ilustrasi) | B: Rp2 juta (ilustrasi) | C: Rp3 juta rumah tangga (ilustrasi) |
|---|---|---|---|
| Tempat tinggal (kontribusi rumah, kos, atau kontrakan) | Rp300.000 | Rp600.000 | Rp700.000 |
| Makan dan belanja dapur | Rp450.000 | Rp650.000 | Rp1.000.000 |
| Listrik, air, dan gas | sudah termasuk kontribusi | sudah termasuk sewa kos | Rp250.000 |
| Transportasi | Rp250.000 | Rp200.000 | Rp250.000 |
| Pulsa dan internet | Rp75.000 | Rp100.000 | Rp100.000 |
| Kebutuhan anak | tidak ada | tidak ada | Rp300.000 |
| Dana darurat | Rp150.000 | Rp200.000 | Rp150.000 |
| Tabungan tujuan atau kebutuhan berkala | Rp75.000 | Rp100.000 | Rp75.000 |
| Hiburan dan keperluan pribadi | Rp125.000 | Rp100.000 | Rp75.000 |
| Cadangan tak terduga | Rp75.000 | Rp50.000 | Rp100.000 |
| Total alokasi | Rp1.500.000 | Rp2.000.000 | Rp3.000.000 |
| Porsi kebutuhan pokok | sekitar 72% | sekitar 78% | sekitar 87% |
Baris terakhir memperlihatkan hal penting. Pada gaji kecil, kebutuhan pokok wajar memakan 70% sampai lebih dari 80% penghasilan. Itu jauh di atas jatah 50% dalam aturan 50/30/20. Jadi kalau persentasemu tidak cocok dengan rumus populer, bukan berarti kamu boros. Yang perlu dijaga adalah pos dana darurat dan cadangan tetap ada, sekecil apa pun.
Cara mengatur gaji 1,5 juta per bulan
Dengan gaji Rp1,5 juta, keuntungan terbesar datang dari biaya tempat tinggal yang rendah. Kalau kamu masih tinggal bersama keluarga, sepakati kontribusi rumah yang jelas setiap bulan, supaya tidak ada permintaan mendadak di tengah bulan yang merusak anggaran.
Pos paling rawan di skenario ini adalah makan dan transportasi harian. Cara paling sederhana adalah menetapkan jatah harian. Misalnya jatah makan Rp450.000 dibagi 30 hari menjadi Rp15.000 per hari. Kalau hari ini lebih hemat, sisanya bukan untuk dibelanjakan besok, tetapi masuk ke pos cadangan. Membawa bekal dari rumah beberapa hari dalam seminggu biasanya paling terasa dampaknya.
Cara mengatur keuangan gaji 2 juta untuk anak kos
Untuk anak kos, sewa kamar biasanya menjadi pos terbesar kedua setelah makan, bahkan bisa yang terbesar. Saat memilih kos, hitung bersama ongkos ke tempat kerja. Kos yang sedikit lebih mahal tetapi bisa dijangkau jalan kaki kadang justru lebih hemat daripada kos murah yang jauh.
Bayar sewa kos dan sisihkan dana darurat pada hari yang sama dengan hari gajian. Sisanya baru dibagi untuk makan harian. Kalau kamu sering membayar dengan QRIS atau dompet digital, cek riwayat transaksinya setiap minggu. Transaksi kecil yang mudah dan cepat paling sering lolos dari catatan.
Cara mengatur keuangan rumah tangga dengan gaji 3 juta
Rumah tangga dengan penghasilan Rp3 juta punya pos lebih banyak: belanja dapur untuk beberapa orang, tagihan rumah, dan kebutuhan anak. Langkah pertama adalah kesepakatan suami dan istri tentang siapa memegang uang dan pos apa yang wajib. Pembahasan model pengelolaan uang pasangan ada di cara menyusun anggaran rumah tangga.
Di skenario C, kebutuhan pokok sudah sekitar 87% penghasilan. Memotong jajan saja tidak akan banyak membantu. Ruang terbesar biasanya ada di biaya besar: sewa, belanja dapur, dan listrik. Belanja mingguan dengan daftar, memasak sendiri, dan menghemat listrik lebih berdampak dibanding menghapus pos hiburan yang memang sudah kecil. Untuk pasangan yang baru akan menikah, perencanaannya dibahas di budgeting pernikahan.
Membangun dana darurat bertahap
Dana darurat adalah uang yang disiapkan khusus untuk kejadian tidak terduga, misalnya kehilangan pekerjaan, sakit, atau kerusakan barang yang dibutuhkan untuk bekerja. Materi dana darurat di Sikapi Uangmu OJK menyebut jumlah idealnya 6 sampai 12 kali pengeluaran bulanan: cukup 6 kali untuk lajang, dan setidaknya 9 sampai 12 kali untuk yang sudah berkeluarga atau punya tanggungan.
Dengan gaji kecil, target penuh itu bisa butuh bertahun-tahun. Karena itu lebih realistis membaginya menjadi tahap. Tahap pertama dan kedua di tabel bawah adalah pembagian kami supaya targetnya terasa terjangkau, bukan ketentuan OJK. Target akhirnya tetap mengikuti angka OJK di atas.
| Skenario (ilustrasi) | Pengeluaran bulanan di luar tabungan | Tahap 1: 1 kali pengeluaran | Lama tahap 1 dengan setoran di tabel simulasi | Target akhir versi OJK |
|---|---|---|---|---|
| A: Rp1,5 juta, lajang | Rp1.275.000 | Rp1.275.000 | sekitar 9 bulan (Rp150.000 per bulan) | 6 kali, Rp7.650.000 |
| B: Rp2 juta, lajang | Rp1.700.000 | Rp1.700.000 | sekitar 9 bulan (Rp200.000 per bulan) | 6 kali, Rp10.200.000 |
| C: Rp3 juta, berkeluarga | Rp2.775.000 | Rp2.775.000 | sekitar 19 bulan (Rp150.000 per bulan) | 9 sampai 12 kali, Rp24.975.000 sampai Rp33.300.000 |
Tabel ini jujur memperlihatkan bahwa target penuh untuk skenario C sulit dicapai hanya dari setoran rutin. Itulah sebabnya penghasilan tambahan, bonus, atau uang tak terduga sebaiknya langsung dialokasikan ke dana darurat sampai tahap pertama tercapai. Setelah satu bulan pengeluaran terkumpul, kejar tahap kedua, yaitu tiga kali pengeluaran.
Simpan dana darurat di tempat yang aman dan mudah dicairkan, terpisah dari rekening harian. Pilihannya bisa dibaca di cara menabung di bank dan bank digital. Hitung angkamu sendiri dengan kalkulator dana darurat, dan baca alasan lengkapnya di artikel dana darurat.
Menghindari utang konsumtif
Utang konsumtif adalah pinjaman untuk membeli barang atau kebutuhan yang habis dipakai dan tidak menghasilkan uang, misalnya gawai baru, belanja daring, atau menutup kekurangan uang makan. Pada gaji kecil, utang seperti ini berbahaya karena cicilannya memotong gaji bulan depan, lalu kekurangan bulan depan ditutup dengan utang baru.
Laman Masa Dewasa di Sikapi Uangmu OJK menyebut aturan umum bahwa total cicilan pinjaman sebaiknya tidak melebihi 30% dari total pendapatan seseorang atau keluarga. Dengan gaji Rp2 juta, batas itu sekitar Rp600.000. Melihat tabel simulasi, porsi sebesar itu hampir mustahil diambil tanpa mengorbankan makan atau tempat tinggal. Jadi untuk gaji kecil, batas 30% sebaiknya dipandang sebagai batas atas mutlak, bukan target.
Beberapa kebiasaan yang membantu menjauh dari utang konsumtif:
- Tunda pembelian barang yang bukan kebutuhan selama beberapa hari. Keinginan sesaat sering hilang setelah ditunggu.
- Tabung dulu, beli kemudian. Barang yang memang dibutuhkan, seperti ponsel untuk bekerja, dicicil ke tabungan sendiri lewat pos tabungan tujuan.
- Jangan tergoda fitur bayar nanti untuk kebutuhan harian. Kalau uang makan sudah perlu dicicil, itu tanda anggaran perlu ditata ulang, bukan ditambal.
- Cek legalitas pemberi pinjaman. Siaran Satgas PASTI OJK mencatat bahwa sejak 2017 sampai 12 November 2025 telah dihentikan 14.005 entitas keuangan ilegal, termasuk 11.873 entitas pinjaman online ilegal atau pinjaman pribadi. Pinjaman ilegal sering menyasar orang yang sedang terdesak.
Kalau cicilan yang sudah ada terasa terlalu berat, prioritasnya adalah melunasi utang dengan biaya paling mahal lebih dulu, sambil berhenti menambah utang baru. Kondisi keuangan secara keseluruhan bisa kamu ukur dengan financial check up dan rasio keuangan pribadi.
Menekan pengeluaran tanpa menyiksa diri
Menghemat dengan gaji kecil sering berakhir gagal karena terlalu ketat. Anggaran yang menghapus semua hiburan biasanya hanya bertahan satu atau dua bulan. Lebih baik fokus ke pos yang besar dan rutin, karena di situ penghematan kecil per hari menjadi besar per bulan.
- Makan: masak sendiri atau bawa bekal beberapa hari dalam seminggu, belanja bahan pokok mingguan dengan daftar, dan kurangi minuman kemasan.
- Transportasi: bandingkan ongkos transportasi umum dengan biaya kendaraan pribadi, termasuk bensin, parkir, dan perawatan. Untuk sebagian rute, transportasi umum jauh lebih murah.
- Tagihan: pilih paket data sesuai pemakaian nyata, hentikan langganan yang jarang dipakai, dan matikan peralatan listrik yang tidak dipakai.
- Belanja kecil: batasi lewat jatah mingguan, bukan larangan total. Kalau jatah habis, berhenti sampai minggu berikutnya.
Perlu diingat pula bahwa harga barang cenderung naik dari waktu ke waktu. Gaji yang sama akan terasa makin sempit kalau tidak ada penyesuaian. Dampak kenaikan harga terhadap simpanan dibahas di inflasi dan tabungan.
Menambah penghasilan secara umum
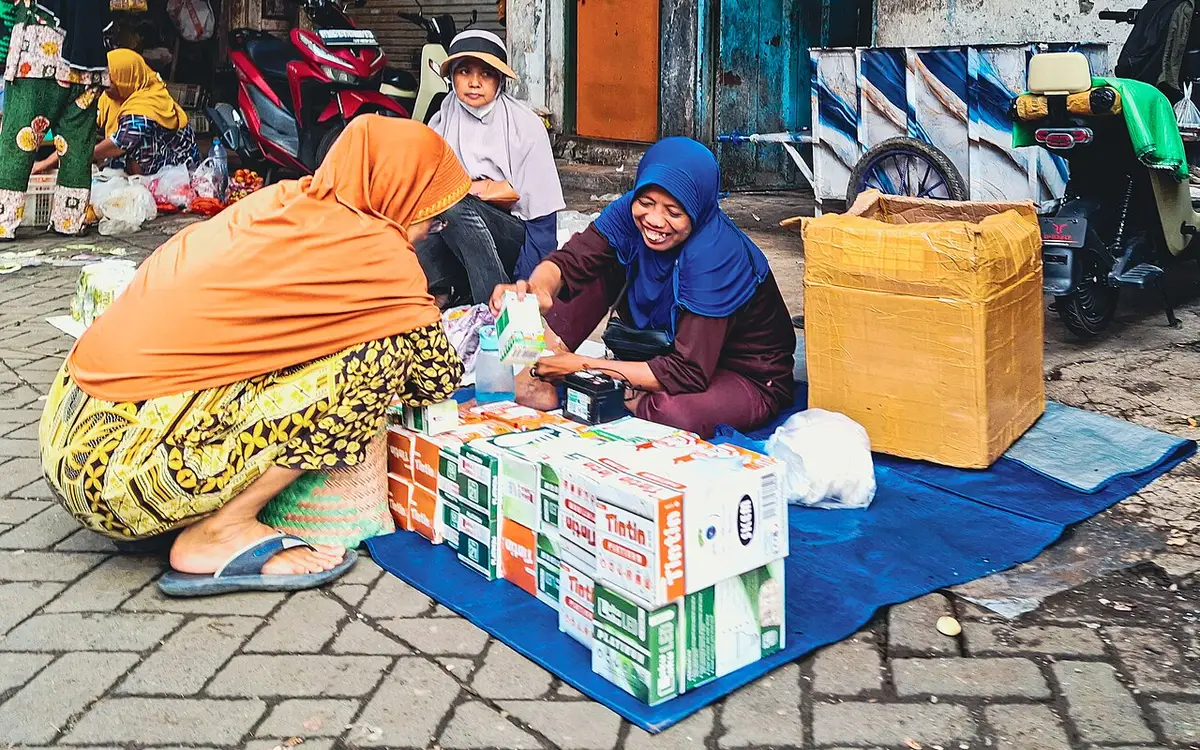
Ada batas seberapa jauh pengeluaran bisa ditekan. Kalau kebutuhan pokok sudah memakan hampir seluruh gaji, seperti skenario C, jalan keluar jangka panjangnya adalah menambah penghasilan. Berikut beberapa arah yang umum, tanpa janji hasil tertentu:
- Menambah keterampilan. Kursus singkat, sertifikasi, atau belajar mandiri yang relevan dengan pekerjaan bisa membuka peluang naik posisi atau pindah ke pekerjaan dengan bayaran lebih baik.
- Pekerjaan lepas sesuai keahlian. Menulis, desain, mengajar les, menjahit, atau memperbaiki barang bisa dikerjakan di luar jam kerja.
- Usaha kecil. Berjualan makanan atau barang kebutuhan dengan modal kecil. Hitung modal, waktu, dan perkiraan untungnya sebelum mulai, dan pisahkan uang usaha dari uang pribadi.
- Memanfaatkan barang yang tidak terpakai. Menjual barang bekas yang masih layak bisa menjadi tambahan sekali waktu untuk mengisi dana darurat.
Dua hal perlu diwaspadai. Pertama, jangan memakai dana darurat atau utang sebagai modal usaha yang belum teruji. Kedua, hindari tawaran kerja atau investasi yang menjanjikan hasil besar dalam waktu singkat atau meminta setoran di muka. Itu ciri umum penipuan, dan korban terbanyak justru orang yang sedang butuh tambahan uang.
Begitu penghasilan bertambah, jangan langsung menaikkan gaya hidup. Alokasikan dulu tambahannya ke dana darurat sampai tahap pertama tercapai. Setelah dana darurat aman, barulah pelajari dasar-dasar investasi atau mulai rutin menabung untuk tujuan yang lebih besar.
Kesalahan umum saat mengatur gaji kecil
Beberapa kesalahan ini sering membuat alokasi gaji yang sudah dibuat tidak bertahan lama:
- Menabung dari sisa. Kalau tabungan menunggu sisa di akhir bulan, hampir pasti tidak ada yang tersisa. Sisihkan di hari gajian.
- Memaksakan rumus persentase. Rumus seperti 50/30/20 berguna sebagai arah, tetapi gaji kecil sering membutuhkan porsi kebutuhan jauh lebih besar.
- Tidak punya pos cadangan. Selalu ada pengeluaran kecil yang tidak terduga. Tanpa pos cadangan, satu pengeluaran kecil bisa merusak pos lain.
- Lupa kebutuhan berkala. Biaya tahunan atau musiman datang sekaligus. Kalau tidak dicicil, bulan itu anggaran pasti jebol.
- Menutup kekurangan dengan pinjaman. Ini mengubah masalah satu bulan menjadi masalah berbulan-bulan.
- Berhenti mencatat setelah bulan pertama. Alokasi gaji perlu dievaluasi terus, karena harga dan kebutuhan berubah.
Kesimpulan
Cara mengatur keuangan gaji 2 juta, Rp1,5 juta, atau rumah tangga dengan Rp3 juta bertumpu pada urutan yang sama: kebutuhan pokok lebih dulu, dana darurat disisihkan di hari gajian walau kecil, kebutuhan berkala dicicil, keinginan diberi batas, dan utang konsumtif dihindari. Simulasi di atas menunjukkan bahwa pada gaji kecil, porsi kebutuhan pokok yang besar adalah hal wajar, bukan tanda kegagalan.
Mulailah dari satu bulan. Catat pengeluaran nyata, buat alokasi gaji di awal bulan berikutnya, dan evaluasi di akhir bulan. Kalau ada pertanyaan, kamu bisa tanya lewat WhatsApp.
Tulisan ini bersifat edukasi, bukan nasihat keuangan, bukan saran investasi, dan tidak merekomendasikan produk apa pun. Angka dalam simulasi adalah ilustrasi untuk menjelaskan cara menghitung, bukan patokan biaya hidup atau standar upah. Baca juga disclaimer kami.
Bagaimana cara mengatur keuangan gaji 2 juta?
Apakah aturan 50/30/20 cocok untuk gaji kecil?
Berapa dana darurat yang ideal kalau gaji kecil?
Bagaimana cara mengatur gaji 1,5 juta per bulan?
Bagaimana cara mengatur keuangan rumah tangga dengan gaji 3 juta?
Bolehkah memakai pinjaman untuk menutup kekurangan gaji?
Apakah gaji kecil masih bisa menabung?
Cara menambah penghasilan kalau gaji tidak cukup?
Tim editorial Uang Bijak yang menyusun, menyunting, dan meninjau seluruh konten edukasi keuangan. Setiap angka dirujuk ke sumber resmi (OJK, Bank Indonesia, Bursa Efek Indonesia, BPS, KSEI, dan LPS) beserta tanggalnya.
Ditinjau oleh Ahmad Thariq Syauqi · Editor & Penanggung Jawab
Sumber
OJK Sikapi Uangmu - Dana DaruratDana darurat ideal 6 sampai 12 kali pengeluaran bulanan, lajang 6 kali, berkeluarga atau punya tanggungan setidaknya 9 sampai 12 kali, mulai dengan menyisihkan sebagian kecil secara konsisten, diakses 19 Oktober 2026OJK Sikapi Uangmu - Masa DewasaAturan umum total cicilan pinjaman sebaiknya tidak melebihi 30% dari total pendapatan seseorang atau keluarga, diakses 19 Oktober 2026OJK Sikapi Uangmu - Cara Merencanakan KeuanganLima langkah menyusun perencanaan keuangan sendiri, termasuk melaksanakan rencana dengan disiplin dan meninjaunya secara berkala, diakses 19 Oktober 2026OJK - Siaran Pers Hasil SNLIK 2025Indeks literasi keuangan 66,46% dan inklusi keuangan 80,51% metode keberlanjutan, diakses 19 Oktober 2026OJK - Satgas PASTI Imbau Masyarakat Waspadai PenipuanSejak 2017 sampai 12 November 2025 Satgas PASTI menghentikan 14.005 entitas keuangan ilegal, termasuk 11.873 entitas pinjaman online ilegal atau pinjaman pribadi, diakses 19 Oktober 2026Setiap angka dan klaim di artikel ini dirujuk ke sumber resmi di atas beserta tanggalnya.
Panduan lain yang berkaitan.
Investasi Bodong Adalah: Ciri, Cara Cek Legalitas, dan Langkah Kalau Sudah Terlanjur
Template Budgeting Bulanan: Contoh Tabel Siap Salin untuk Lajang, Pasangan, dan Keluarga
Over Budgeting Adalah: Arti, Penyebab, dan Cara Mengatasinya
Masih ada yang ingin ditanyakan soal mengatur uang? Ceritakan kondisimu, kami bantu arahkan langkah yang masuk akal.
Tanya via WhatsApp