 Uangbijak
ETF Adalah Reksa Dana yang Unit Penyertaannya Diperdagangkan di Bursa
ETF adalah reksa dana KIK yang unitnya diperdagangkan di bursa. Kenali dealer partisipan, iNAV, satuan lot, biaya, jenis, dan risikonya.
ETF adalah singkatan dari Exchange Traded Fund, dan yang membuatnya sering salah dimengerti adalah posisinya yang berada di dua dunia sekaligus. Isinya reksa dana: ada Manajer Investasi yang mengelola portofolio, ada Bank Kustodian yang mengadministrasikan asetnya, ada Unit Penyertaan sebagai satuan kepemilikan. Tetapi cara kamu memegangnya mengikuti kebiasaan pasar saham: unitnya punya kode empat huruf, tercatat di papan bursa, dan harganya bergerak sepanjang jam perdagangan.
Artikel ini fokus pada lapisan yang jarang dibahas, yaitu lapisan perdagangannya. Kalau kamu belum kenal reksa dana sama sekali, mulai dulu dari reksadana adalah untuk pengertian dasarnya dan cara kerja reksadana untuk alur dananya. Kalau yang kamu cari adalah cara membaca angka nilainya, nab reksadana sudah membedah Nilai Aktiva Bersih, aturan jam cut-off, dan peran Bank Kustodian secara terpisah. Di sini kita bahas apa yang terjadi setelah unit itu masuk ke papan bursa.
Seluruh ketentuan di bawah dirujuk dari POJK Nomor 49/POJK.04/2015, POJK Nomor 23/POJK.04/2016, laman produk dan data ETF di situs resmi Bursa Efek Indonesia, laman edukasi OJK Sikapi Uangmu, serta laman resmi KSEI yang kami akses pada 9 September 2026. Tulisan ini bersifat edukasi, bukan nasihat keuangan, bukan ajakan membeli atau menjual produk apa pun, dan tidak menjanjikan hasil.
Definisi ETF menurut aturan pasar modal Indonesia
Payung hukumnya adalah Peraturan Otoritas Jasa Keuangan Nomor 49/POJK.04/2015 tentang Reksa Dana Berbentuk Kontrak Investasi Kolektif yang Unit Penyertaannya Diperdagangkan di Bursa Efek. Salinan resminya yang kami buka di laman OJK menunjukkan aturan itu ditetapkan di Jakarta pada 23 Desember 2015 dan diundangkan pada 29 Desember 2015. Pasal 21 menyatakan aturan tersebut mencabut Keputusan Ketua Badan Pengawas Pasar Modal Nomor KEP-133/BL/2006 beserta Peraturan Nomor IV.B.3 yang menjadi lampirannya.
Perhatikan bahwa nama peraturannya tidak menyebut kata ETF sama sekali. Istilah resminya adalah "reksa dana berbentuk Kontrak Investasi Kolektif yang unit penyertaannya diperdagangkan di Bursa Efek". Laman produk ETF di situs Bursa Efek Indonesia memakai rumusan yang sama dan menambahkan kalimat yang enak diingat: meskipun ETF pada dasarnya adalah reksa dana, produk ini diperdagangkan seperti saham yang ada di bursa efek.
Laman edukasi OJK Sikapi Uangmu berjudul "ETF vs Reksa Dana Konvensional" yang terbit 30 Juli 2026 menambahkan konteks asal usulnya. Menurut laman itu, ETF merupakan pengembangan dari reksa dana indeks karena sama-sama bertujuan mengikuti kinerja suatu indeks acuan. Laman yang sama merangkum karakteristik ETF: dikelola Manajer Investasi, asetnya diadministrasikan Bank Kustodian, diperdagangkan lewat Dealer Partisipan di pasar primer dan lewat perantara pedagang efek di pasar sekunder, berisi kumpulan efek seperti saham maupun obligasi sesuai kebijakan investasinya, tidak memiliki masa jatuh tempo, dan penyelesaian transaksinya dilakukan pada T+2.
Karena kerangka pengelolaannya tetap reksa dana, sosok Manajer Investasi tetap menjadi pusat tanggung jawabnya, seperti dibahas di manajer investasi. Yang berubah adalah pintu masuk dan keluarnya. Berikut ringkasan perbedaan yang dicantumkan Bursa Efek Indonesia pada laman produknya, kami sajikan ulang tanpa mengubah isinya.
| Aspek | Reksa dana saham | ETF |
|---|---|---|
| Perdagangan melalui | Manajer Investasi atau agen penjual reksa dana | Dealer Partisipan di pasar primer, broker mana pun di pasar sekunder |
| Minimum pembelian | 1 unit | Pasar primer: Creation Unit setara 1.000 lot atau 100.000 unit. Pasar sekunder: 1 lot atau 100 unit |
| Biaya transaksi | Biaya pembelian dan penjualan kembali, umumnya 1% hingga 3% | Sesuai biaya komisi broker |
| Nilai per unit | NAB per unit dihitung sekali setelah penutupan perdagangan | Indikasi NAB per unit dihitung terus selama jam perdagangan |
| Harga | Akhir hari | Bergerak sepanjang jam bursa |
| Aset acuan | Saham | Indeks acuan |
| Penyelesaian | T+7 | T+2 |
| Dealer Partisipan | Tidak ada | Ada |
Kalau yang kamu cari justru ragam produk reksa dana konvensional, pengelompokannya sudah dibahas di jenis reksadana, dan contoh konkret produknya ada di contoh reksadana.
Dealer Partisipan dan mekanisme creation serta redemption di pasar primer
Inilah bagian yang membuat ETF benar-benar berbeda secara struktur, bukan sekadar berbeda tampilan. Pasal 1 angka 1 POJK Nomor 49/POJK.04/2015 mendefinisikan Dealer Partisipan sebagai Anggota Bursa Efek yang menandatangani perjanjian dengan Manajer Investasi pengelola ETF untuk melakukan penjualan atau pembelian Unit Penyertaan, baik untuk kepentingan diri sendiri maupun untuk kepentingan pemegang unit. Pasal 1 angka 2 mendefinisikan Sponsor sebagai pihak yang berkontrak dengan Manajer Investasi untuk melakukan penyertaan berupa uang dan/atau efek dalam rangka penciptaan unit.
Kewajibannya tegas. Pasal 3 mewajibkan Manajer Investasi membuat kontrak dengan Dealer Partisipan dalam rangka mewujudkan likuiditas pasar unit ETF. Pasal 4 mewajibkan Dealer Partisipan punya kemampuan mewujudkan perdagangan yang likuid. Pasal 5 memerinci kewajiban praktisnya: Dealer Partisipan wajib secara berkala atau terus menerus menyampaikan penawaran jual atau penawaran beli pada sistem perdagangan yang disediakan Bursa Efek, dan mampu serta bersedia merealisasi transaksi sesuai komitmen dalam Kontrak Investasi Kolektif. Pasal 6 mewajibkan Manajer Investasi mengumumkan di Bursa Efek bila jumlah Dealer Partisipan berubah.
Pintu pelunasan ke Manajer Investasi juga dibatasi. Pasal 2 huruf c mensyaratkan kontrak memuat tata cara penjualan kembali unit kepada Manajer Investasi dan menegaskan penjualan kembali itu hanya diperbolehkan bagi Sponsor dan Dealer Partisipan. Pasal 2 huruf d membatasi pembelian kembali oleh Manajer Investasi dari Sponsor dan Dealer Partisipan paling banyak 10% dari total unit yang beredar per hari bursa. Pasal 8 mengatur cara pembayarannya: kalau dibayar dengan efek dari portofolio, dasar penghitungannya adalah nilai pasar wajar, dan kalau efeknya tidak ada, pembayarannya dilakukan dengan uang tunai yang dihitung berdasarkan Nilai Aktiva Bersih.
Konsekuensi praktisnya penting untuk kamu pahami sebagai investor ritel. Kamu tidak pernah berurusan langsung dengan pabrik unitnya. Diagram mekanisme transaksi pada laman produk ETF Bursa Efek Indonesia menggambarkannya sebagai dua alur terpisah: di pasar perdana, unit ETF, saham, dan uang tunai berputar antara investor, Dealer Partisipan, dan Manajer Investasi, dengan Bursa Efek Indonesia terhubung ke Dealer Partisipan; di pasar sekunder, alurnya hanya investor beli, broker, Bursa Efek Indonesia, broker, investor jual. Sebagai pembeli ritel, kamu berada di alur kedua.
Aturan reksa dana induknya bahkan memberi kelonggaran khusus untuk alur pertama. POJK Nomor 23/POJK.04/2016 Pasal 18 ayat (2) menyatakan ketentuan transaksi Unit Penyertaan bagi reksa dana yang unitnya diperdagangkan di Bursa Efek dapat tidak mengikuti aturan cut-off pukul 13.00 Waktu Indonesia Barat, sepanjang sudah dimuat dalam kontrak dan prospektusnya. Penjelasan pasal itu menyebut pengecualian tersebut ditujukan untuk penjualan unit yang dilakukan Dealer Partisipan dan/atau Sponsor kepada Manajer Investasi. Titik awal Rp1.000 per unit juga dikecualikan lewat Pasal 14 ayat (4) aturan yang sama.
Laman produk ETF Bursa Efek Indonesia yang kami akses pada 9 September 2026 mencantumkan sembilan Anggota Bursa sebagai Dealer Partisipan. Daftar ETF tercatat di laman yang berbeda memperlihatkan nama Dealer Partisipan untuk setiap produk, sebagian produk punya lebih dari satu, dan ada nama yang tidak muncul pada daftar sembilan tersebut. Karena komposisinya memang bisa berubah dan wajib diumumkan bila berubah, perlakukan angka itu sebagai potret pada tanggal akses, bukan jumlah permanen.
Harga pasar, iNAV, dan dari mana premium serta diskon muncul
Reksa dana terbuka hanya punya satu angka: NAB per unit akhir hari. ETF punya dua angka yang hidup berdampingan, dan kebingungan sering lahir di sini.
Angka pertama tetap NAB. Pasal 2 huruf g POJK Nomor 49/POJK.04/2015 mewajibkan kontrak memuat kewajiban Manajer Investasi mengumumkan di Bursa Efek dan melaporkan kepada OJK Nilai Aktiva Bersih setiap hari setelah penutupan perdagangan, sebagai indikasi harga unit yang dicatatkan. Huruf h mewajibkan pengumuman komposisi portofolio setiap hari setelah penutupan perdagangan, dan huruf i mewajibkan pengumuman jumlah unit beredar setiap ada perubahan. Jadi transparansi isi portofolionya memang diwajibkan aturan, bukan sekadar kebaikan hati penerbitnya.
Angka kedua adalah Indicative Net Asset Value atau iNAV. Laman produk ETF Bursa Efek Indonesia menjelaskan iNAV sebagai pengukuran intraday nilai aset ETF yang mencerminkan nilai pasar terkini seluruh aset dalam basket portofolionya, dipublikasi di situs Bursa selama jam perdagangan. Rumus yang dicantumkan Bursa membagi penjumlahan jumlah saham per efek dasar dikali harga transaksi terakhirnya, ditambah komponen kas, dengan ukuran Creation Unit. Bursa menyatakan iNAV dihitung dari Portfolio Composition File yang disampaikan Manajer Investasi penerbit ETF, tanpa memperhitungkan liabilities berupa fees and cost, dan saat ini hanya dikalkulasi untuk ETF berbasis saham.
Angka ketiga, yang bukan hitungan siapa pun melainkan hasil tawar menawar, adalah harga di papan. Harga itu terbentuk dari permintaan dan penawaran seperti pada saham biasa, jadi ia tidak dipaksa sama dengan nilai portofolionya. Ketika harga pasar berada di atas nilai wajar indikatifnya, selisih itu lazim disebut premium; ketika berada di bawah, disebut diskon. Keberadaan Dealer Partisipan yang berkewajiban menyampaikan kuotasi secara berkala atau terus menerus adalah salah satu mekanisme yang dirancang untuk menahan selisih itu agar tidak melebar.
Bursa sendiri memasang penafian tegas pada halaman data iNAV. Di sana disebutkan bahwa Bursa tidak dapat menjamin perhitungan iNAV selalu akurat atau bebas dari kesalahan, bahwa kesalahan atau kekurangan informasi pada Portfolio Composition File dapat membuat iNAV tidak dapat ditampilkan, dan bahwa iNAV bersifat indikatif serta tidak boleh diandalkan untuk tujuan apa pun selain sebagai referensi sederhana mengenai nilai wajar ETF pada saat itu. Penafian itu ditutup dengan kalimat bahwa iNAV bukan rekomendasi investasi dalam bentuk apa pun. Kalau kamu terbiasa membandingkan instrumen, kerangka pembandingnya ada di reksadana atau saham.
Satuan perdagangan ETF di BEI dan batas harga yang berlaku
Karena unit ETF diperdagangkan sebagai efek bersifat ekuitas, ia tunduk pada aturan mekanis yang sama dengan saham. Laman Jam dan Mekanisme Perdagangan Bursa Efek Indonesia menyatakan perdagangan di Pasar Reguler dan Pasar Tunai harus dalam satuan perdagangan atau round lot efek atau kelipatannya, yaitu 100 efek, sedangkan Pasar Negosiasi tidak menggunakan satuan perdagangan. Itulah dasar kalimat "1 lot sama dengan 100 unit" yang kamu temui di aplikasi.
Satuan perubahan harganya juga mengikuti tabel yang sama, sesuai Peraturan Nomor II-A Kep-00003/BEI/04-2025.
| Kelompok harga | Fraksi harga | Jenjang maksimum perubahan |
|---|---|---|
| Di bawah Rp200 | Rp1 | Rp10 |
| Rp200 sampai di bawah Rp500 | Rp2 | Rp20 |
| Rp500 sampai di bawah Rp2.000 | Rp5 | Rp50 |
| Rp2.000 sampai di bawah Rp5.000 | Rp10 | Rp100 |
| Rp5.000 ke atas | Rp25 | Rp250 |
Batas penolakan otomatis untuk ETF diatur terpisah dari saham biasa. Pada tabel auto rejection dalam Peraturan Nomor II-A Kep-00003/BEI/04-2025 yang efektif sejak 8 April 2025, baris "ETF dan DIRE" mencantumkan batas atas 35% dan batas bawah 15% untuk rentang harga Rp50 sampai Rp200, batas atas 25% dan batas bawah 15% untuk rentang di atas Rp200 sampai Rp5.000, serta batas atas 20% dan batas bawah 15% untuk harga di atas Rp5.000. Mekanisme penolakan otomatis itu sendiri sudah dibahas terpisah di auto rejection saham.
Jam perdagangannya juga sama, mengikuti sesi Pasar Reguler yang berlaku untuk seluruh efek, dan sudah dirinci di jam bursa saham. Penyelesaian transaksinya di Pasar Reguler jatuh pada hari bursa ke-2 setelah transaksi, sedangkan Pasar Tunai pada hari yang sama. Jadi berbeda dari reksa dana terbuka yang menunggu penetapan NAB akhir hari, transaksi ETF-mu selesai pada jadwal kliring bursa.
Biaya yang menempel pada ETF
Ada dua lapis biaya yang perlu dipisahkan, dan pemisahan ini mirip dengan yang berlaku pada reksa dana biasa. Lapis pertama adalah biaya di tingkat produk, yaitu imbal jasa Manajer Investasi dan Bank Kustodian yang menjadi beban reksa dana sehingga sudah tercermin dalam nilai per unitnya. Pembagian beban biaya itu dibahas lengkap di nab reksadana dan tidak kami ulang di sini.
Lapis kedua adalah biaya yang kamu bayar sendiri saat bertransaksi. Artikel edukasi OJK Sikapi Uangmu tentang ETF menyebut investor ETF dikenakan biaya pembelian sekitar 0,15% sampai 0,25% dan biaya penjualan sekitar 0,25% sampai 0,35%. Laman yang sama menjelaskan biaya tersebut dapat mencakup komisi broker, biaya kliring dan penyelesaian, pajak sesuai ketentuan perpajakan, serta bea meterai apabila nilai transaksi harian melebihi Rp10.000.000.
Infografik pada laman produk ETF Bursa Efek Indonesia membandingkannya dengan reksa dana. Di sana ditulis bahwa imbal jasa pengelolaan ETF lebih rendah dibanding reksa dana, dengan catatan kaki yang menyebut reksa dana memiliki management fee 2% sampai 4% dan biaya transaksi 1% sampai 5%. Tabel perbandingan di halaman yang sama menyebut biaya pembelian dan penjualan kembali reksa dana saham umumnya 1% hingga 3%, sedangkan biaya transaksi ETF mengikuti komisi broker.
| Komponen biaya | Menjadi beban | Terlihat di nilai per unit? |
|---|---|---|
| Imbal jasa Manajer Investasi dan Bank Kustodian | Reksa dana | Sudah, sebagai pengurang harian |
| Komisi broker saat beli dan jual | Kamu | Belum, ditagihkan di lembar konfirmasi transaksi |
| Biaya kliring dan penyelesaian | Kamu | Belum, ikut menempel pada biaya transaksi |
| Pajak sesuai ketentuan perpajakan | Kamu | Belum, dipotong sesuai aturan yang berlaku |
| Bea meterai untuk transaksi harian di atas Rp10.000.000 | Kamu | Belum, mengikuti ketentuan bea meterai |
Persentase pastinya berbeda antarperusahaan sekuritas dan antarproduk, jadi jangan menyalin angka dari artikel mana pun, termasuk artikel ini. Buka ketentuan biaya brokermu dan dokumen resmi produk yang benar-benar kamu pertimbangkan. Kalau produk yang kamu bandingkan membagikan hasil investasi secara berkala, perlakuan pajaknya pun berbeda dari pajak dividen atas saham biasa, sehingga wajib dicek pada dokumen produknya.
Jenis ETF yang tercatat di Bursa Efek Indonesia
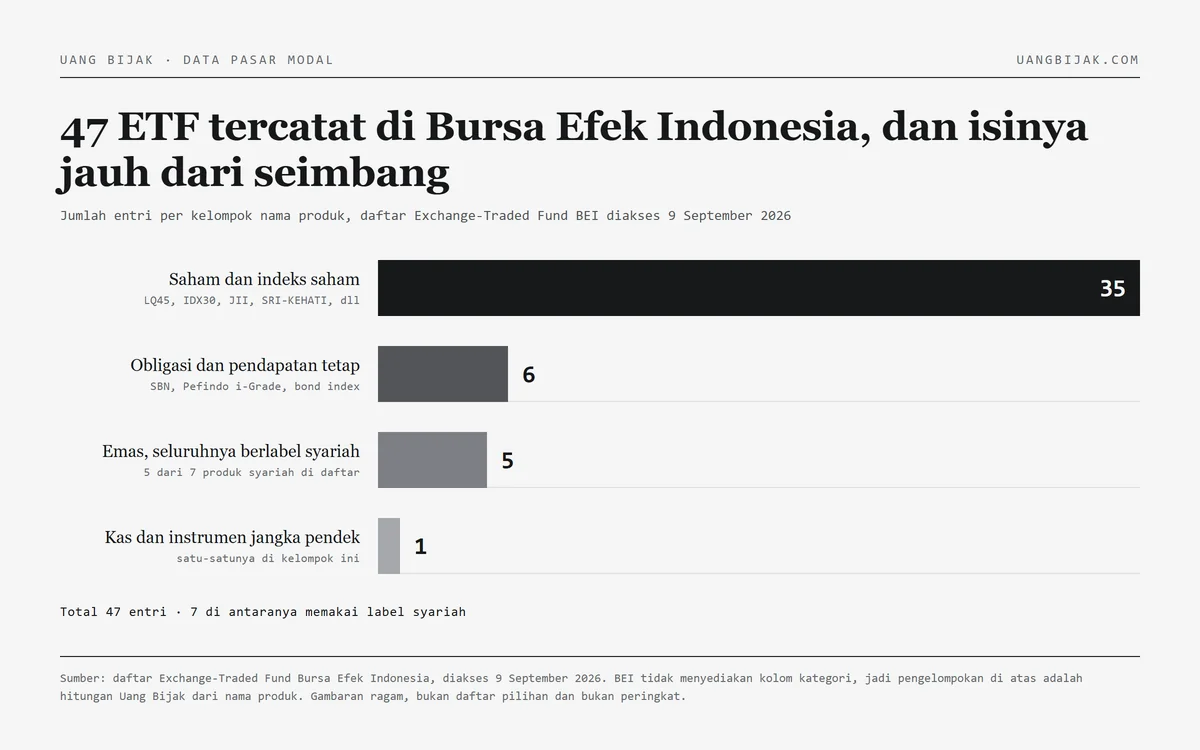
Daftar Exchange-Traded Fund di laman data Bursa Efek Indonesia yang kami akses pada 9 September 2026 memuat 47 entri. Kolomnya berisi kode, nama produk, Manajer Investasi, Dealer Partisipan, dan tanggal pencatatan. Dua produk tertua tercatat pada 18 Desember 2007, sedangkan lima produk terbaru tercatat pada 10 Agustus 2026.
Bursa tidak menyediakan kolom kategori pada daftar itu, jadi pengelompokan berikut adalah hitungan kami sendiri berdasarkan nama produk yang tercantum. Ini disajikan untuk memberi gambaran ragamnya, bukan sebagai daftar pilihan dan bukan peringkat.
| Kelompok berdasarkan nama produk | Jumlah entri | Contoh indeks atau aset acuan yang disebut |
|---|---|---|
| Berbasis saham dan indeks saham | 35 | LQ45, IDX30, IDX Value30, Bisnis-27, SRI-KEHATI, JII, MSCI Indonesia, FTSE Indonesia, IDX High Dividend 20, SMinfra18, IDX ESG Leaders |
| Berbasis obligasi dan pendapatan tetap | 6 | Indonesia Sovereign Bonds, Government Bonds, Pefindo i-Grade, Indonesia Bond Index |
| Berbasis emas, seluruhnya berlabel syariah | 5 | Emas |
| Berbasis kas dan instrumen jangka pendek | 1 | Kas |
Dari 47 entri itu, tujuh produk memakai label syariah pada namanya, terdiri atas lima ETF emas dan dua ETF yang mengacu pada Jakarta Islamic Index. Prinsip di balik penyaringan syariah sudah dibahas di reksadana syariah, sedangkan tinjauan kehalalannya ada di apakah reksadana halal. Untuk kelompok berbasis surat utang, dasar instrumennya dijelaskan di obligasi adalah dan pengelompokan produknya di reksadana pendapatan tetap. Untuk kelompok berbasis emas, karakteristik logamnya sendiri dibahas di emas batangan dan bentuk tak berwujudnya di emas digital.
Satu catatan pembacaan: nama produk memang memberi petunjuk kuat tentang isinya, tetapi bukan pengganti dokumen resmi. Kebijakan investasi yang mengikat ada di Kontrak Investasi Kolektif dan prospektusnya, dan komposisi portofolio harian wajib diumumkan di Bursa sesuai Pasal 2 huruf h POJK Nomor 49/POJK.04/2015. Itulah dua tempat yang benar untuk memastikan sebuah ETF benar-benar memegang apa yang kamu kira.
Risiko ETF yang perlu kamu pahami, termasuk risiko likuiditas
Artikel edukasi OJK Sikapi Uangmu tentang ETF mencantumkan empat risiko utama. Pertama, risiko pasar akibat penurunan harga ETF. Kedua, risiko apabila terdapat emiten dalam portofolio yang mengalami penurunan kinerja atau kebangkrutan. Ketiga, risiko likuiditas apabila perdagangan di pasar sekunder kurang aktif atau Dealer Partisipan tidak mampu menjalankan fungsi market maker. Keempat, risiko apabila ETF tidak memenuhi ketentuan yang ditetapkan regulator.
Risiko ketiga layak mendapat perhatian lebih karena ia justru muncul dari sisi yang biasanya dijual sebagai kelebihan. Infografik Bursa Efek Indonesia menampilkan kemampuan dibeli dan dijual kapan pun selama jam perdagangan, seperti layaknya saham, sebagai keunggulan, dan itu benar secara desain. Tetapi kemampuan menjual kapan saja hanya berarti sesuatu bila ada penawaran beli di sisi lawan pada harga yang masuk akal. Itulah sebabnya POJK Nomor 49/POJK.04/2015 tidak menyerahkan likuiditas kepada kebetulan: Pasal 3 sampai Pasal 5 mewajibkan kontrak dengan Dealer Partisipan, kemampuan mewujudkan perdagangan yang likuid, dan kuotasi jual beli yang disampaikan secara berkala atau terus menerus.
Aturan yang sama juga menjaga sisi isinya. Pasal 2 huruf e menetapkan bahwa komposisi portofolio efek yang membentuk ETF harus terdiri dari efek yang likuid, dan tingkat likuiditas efek dalam portofolionya wajib ditentukan bersama antara Manajer Investasi dengan Bank Kustodian. Jadi ada dua lapis penjagaan likuiditas, yaitu pada unit yang diperdagangkan dan pada efek yang ada di dalamnya.
Sisi manfaatnya juga disebut OJK secara terukur: hasil investasi mengikuti indeks acuannya, ada diversifikasi karena isinya kumpulan efek, ada potensi pembagian hasil investasi maupun kenaikan harga, dapat diperjualbelikan selama jam bursa, dan portofolionya transparan. Kerangka umum untung ruginya reksa dana sudah dibahas di keuntungan reksadana, dan konsep dasar berinvestasi ada di investasi adalah.
Cara membeli ETF lewat rekening efek
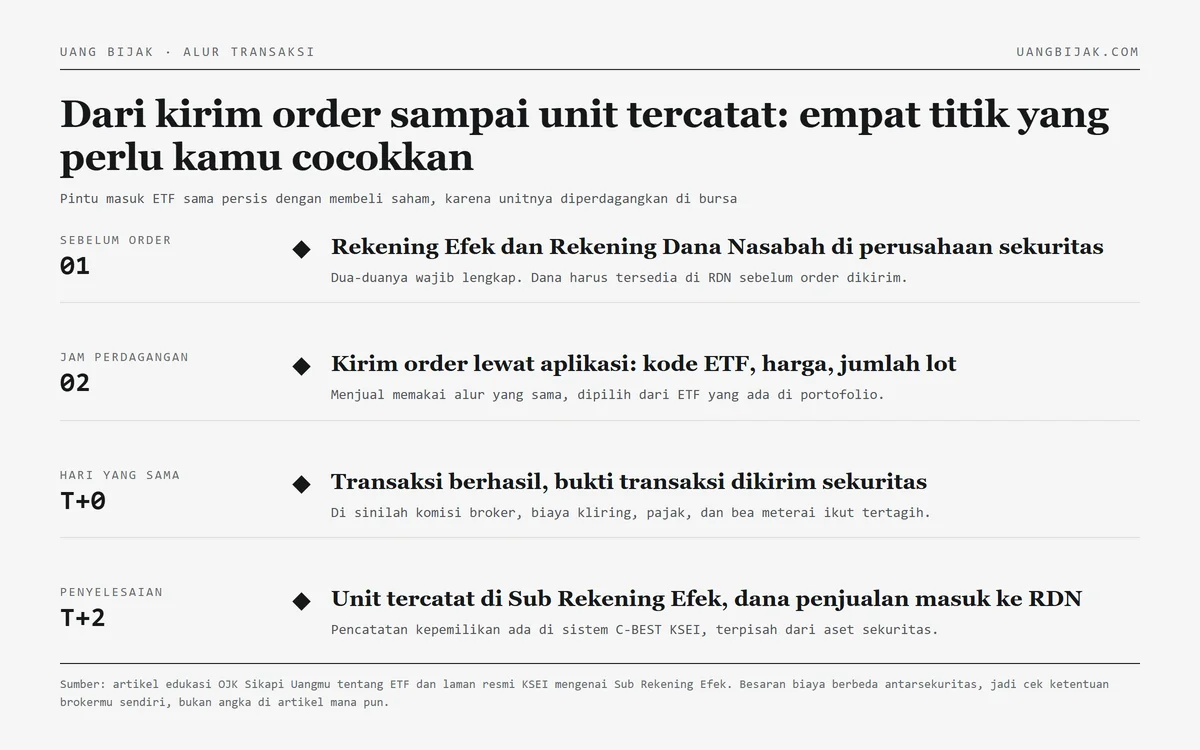
Karena unitnya diperdagangkan di bursa, pintu masuknya sama persis dengan pintu masuk membeli saham. Artikel edukasi OJK Sikapi Uangmu menyatakan untuk membeli ETF kamu perlu memiliki rekening efek dan Rekening Dana Nasabah pada perusahaan sekuritas. Langkah membuka keduanya dibahas di cara beli saham, dan fungsi rekening dananya diurai di RDN adalah.
Alur ordernya juga dijelaskan laman yang sama: lewat aplikasi online trading, pilih menu pembelian, masukkan kode ticker ETF-nya, tentukan harga dan jumlah lot yang ingin dibeli, lalu kirim order. Bila transaksi berhasil, bukti transaksi dikirimkan pada hari yang sama dan penyelesaian transaksi dilakukan pada T+2. Untuk menjual, kamu memilih ETF yang ada di portofolio, menentukan harga jual dan jumlah lot, lalu mengirim order; dana hasil penjualan masuk ke Rekening Dana Nasabah setelah penyelesaian pada T+2. Sisi teknis aplikasinya dibahas di cara main saham pemula di HP dan pilihan kanalnya di aplikasi saham terbaik.
Kewajiban yang menempel padamu disebut eksplisit oleh OJK: menyediakan dana yang cukup pada Rekening Dana Nasabah, serta membayar biaya transaksi dan biaya lain yang timbul sesuai ketentuan. Sebagai imbalannya, hak pemegang ETF mencakup bertransaksi kapan saja selama jam perdagangan lewat perusahaan sekuritas, menerima fund fact sheet setiap bulan, menerima pemberitahuan bila ETF dibubarkan, dan memperoleh laporan transaksi.
Pencatatan kepemilikannya berada di infrastruktur yang sama dengan efek lain. Laman resmi KSEI menjelaskan Sub Rekening Efek diselenggarakan dengan prinsip pemisahan pencatatan aset nasabah dan tercatat dalam sistem C-BEST, serta menyebut bahwa hasil aksi korporasi didistribusikan langsung ke Sub Rekening Efek yang berhak pada tanggal pembayarannya. Karena itu, cocokkan tiga hal setelah transaksimu selesai: konfirmasi dari perusahaan sekuritas, mutasi di Rekening Dana Nasabah, dan catatan kepemilikan di rekening efekmu. Kalau kamu ingin membandingkan pengalaman membeli produk reksa dana lewat kanal biasa, alurnya dijelaskan di cara investasi reksadana.
Yang perlu dicek dulu sebelum membeli ETF
- Pastikan produknya benar-benar tercatat. Daftar Exchange-Traded Fund di laman data Bursa Efek Indonesia memuat kode, nama, Manajer Investasi, dan Dealer Partisipannya. Cocokkan kode yang muncul di aplikasi dengan daftar itu.
- Baca kebijakan investasinya di dokumen resmi, bukan dari nama produk. Kontrak Investasi Kolektif dan prospektus adalah rujukan yang mengikat, dan komposisi portofolio harian wajib diumumkan di Bursa.
- Pahami kamu berada di pasar sekunder. Pembelian dalam satuan Creation Unit berlangsung di pasar primer lewat Dealer Partisipan, sedangkan penjualan kembali unit kepada Manajer Investasi hanya diperbolehkan bagi Sponsor dan Dealer Partisipan.
- Bandingkan harga di papan dengan iNAV-nya. Bursa menyediakan halaman iNAV, tetapi menegaskan angka itu indikatif, tidak memperhitungkan fees and cost, dan hanya tersedia untuk ETF berbasis saham.
- Hitung biayanya sebelum, bukan sesudah. Komisi broker, biaya kliring dan penyelesaian, pajak, dan bea meterai untuk transaksi harian di atas Rp10.000.000 semuanya memotong hasil yang kamu terima.
- Cek keaktifan perdagangannya. Risiko likuiditas muncul saat pasar sekunder kurang aktif atau Dealer Partisipan tidak menjalankan fungsi market maker, dan itu terasa paling nyata justru ketika kamu ingin menjual.
- Ingat satuannya. Satu lot sama dengan 100 unit di Pasar Reguler, dan batas auto rejection ETF berbeda dari batas saham papan utama.
- Sesuaikan dengan jadwal uangnya. Penyelesaian di Pasar Reguler jatuh pada hari bursa ke-2, jadi dana hasil penjualan tidak cair pada detik order-mu terisi.
ETF tidak membuat investasi jadi lebih aman dan tidak membuat hasilnya jadi pasti. Yang ia ubah hanyalah lapisan perdagangannya: nilai kepemilikanmu tetap ditentukan isi portofolio dan biaya yang menempel, sedangkan harga yang kamu bayar ditentukan pasar pada saat itu. Memahami dua hal itu secara terpisah adalah bekal paling berguna sebelum menekan tombol beli, jauh lebih berguna daripada menebak arah harga.
Artikel ini disusun sebagai edukasi, bukan nasihat keuangan, bukan ajakan membeli atau menjual produk apa pun, dan tidak menjanjikan hasil. Ketentuan, biaya, daftar produk, dan komposisi Dealer Partisipan dapat berubah sewaktu-waktu, jadi verifikasi selalu pada laman resmi OJK, laman resmi Bursa Efek Indonesia, serta prospektus dan fund fact sheet terbaru sebelum mengambil keputusan. Pelajari topik lain di kanal reksadana dan saham Uang Bijak, dan baca disclaimer kami sebelum menggunakan informasi di situs ini.
ETF adalah apa dalam bahasa sederhana?
Aturan apa yang mengatur ETF di Indonesia?
Apa beda ETF dengan reksa dana biasa?
Siapa itu Dealer Partisipan dan apa tugasnya?
Berapa minimum pembelian ETF?
Apa itu iNAV dan kenapa berbeda dari harga di layar?
Berapa biaya yang harus saya bayar saat membeli ETF?
Apa risiko terbesar ETF yang sering dilewatkan pemula?
Apakah ETF dijamin Lembaga Penjamin Simpanan?
Tim editorial Uang Bijak yang menyusun, menyunting, dan meninjau seluruh konten edukasi keuangan. Setiap angka dirujuk ke sumber resmi (OJK, Bank Indonesia, Bursa Efek Indonesia, BPS, KSEI, dan LPS) beserta tanggalnya.
Ditinjau oleh Ahmad Thariq Syauqi · Editor & Penanggung Jawab
Sumber
OJK - POJK Nomor 49/POJK.04/2015 tentang Reksa Dana Berbentuk Kontrak Investasi Kolektif yang Unit Penyertaannya Diperdagangkan di Bursa EfekPasal 1 angka 1 dan 2 (definisi Dealer Partisipan dan Sponsor), Pasal 2 huruf c sampai i (pelunasan hanya oleh Sponsor dan Dealer Partisipan, batas 10% per hari bursa, kewajiban portofolio berupa efek likuid, pengumuman NAB dan komposisi portofolio harian, pengumuman jumlah unit beredar), Pasal 3 sampai 6 (kewajiban kontrak dan kewajiban kuotasi Dealer Partisipan), Pasal 8 (pelunasan dengan efek atau uang tunai), Pasal 16 dan 17 (batas waktu pencatatan unit), Pasal 21 (pencabutan KEP-133/BL/2006 dan Peraturan IV.B.3), tanggal penetapan 23 Desember 2015 dan pengundangan 29 Desember 2015, diakses 9 September 2026Bursa Efek Indonesia - Exchange-Traded Fund (ETF)Definisi ETF, tabel perbandingan ETF dengan reksa dana saham (kanal pembelian, minimum pembelian Creation Unit 1.000 lot setara 100.000 unit dan 1 lot setara 100 unit, biaya transaksi, dasar harga, underlying, settlement T+2 dan T+7), daftar sembilan Anggota Bursa sebagai Dealer Partisipan, infografik keuntungan ETF beserta catatan kaki biaya reksa dana, diagram mekanisme transaksi pasar primer dan pasar sekunder, diagram peraturan ETF, penjelasan dan rumus Indicative Net Asset Value, diakses 9 September 2026Bursa Efek Indonesia - Daftar Exchange-Traded Fund (ETF)Daftar 47 ETF tercatat beserta kode, nama produk, Manajer Investasi, Dealer Partisipan, dan tanggal pencatatan; pencatatan tertua 18 Desember 2007 dan terbaru 10 Agustus 2026, diakses 9 September 2026Bursa Efek Indonesia - Informasi Indicative Net Asset Value (INAV) ETFPenafian resmi bahwa iNAV dihitung dari Portfolio Composition File dan harga terkini saham underlying, hanya untuk ETF dengan underlying saham, bersifat indikatif, bukan rekomendasi membeli atau menjual, diakses 9 September 2026Bursa Efek Indonesia - Jam dan Mekanisme PerdaganganSatuan perdagangan round lot 100 efek di Pasar Reguler dan Pasar Tunai, tabel fraksi harga dan jenjang maksimum perubahan harga sesuai Peraturan Nomor II-A Kep-00003/BEI/04-2025, tabel batasan auto rejection untuk ETF dan DIRE yang berlaku sejak 8 April 2025, penyelesaian Pasar Reguler T+2 dan Pasar Tunai T+0, diakses 9 September 2026OJK Sikapi Uangmu - ETF vs Reksa Dana Konvensional: Apa Bedanya dan Mana yang Sesuai untuk Tujuan Investasi Sobat?Artikel terbit Kamis 30 Juli 2026: karakteristik ETF, manfaat, daftar risiko termasuk risiko likuiditas bila Dealer Partisipan tidak mampu menjalankan fungsi market maker, hak dan kewajiban pemegang ETF, kisaran biaya pembelian 0,15% sampai 0,25% dan biaya penjualan 0,25% sampai 0,35%, komponen biaya termasuk bea meterai bila transaksi harian melebihi Rp10.000.000, perbandingan cara transaksi, minimum pembelian, NAB, harga, underlying, dan settlement, diakses 9 September 2026OJK - POJK Nomor 23/POJK.04/2016 tentang Reksa Dana Berbentuk Kontrak Investasi KolektifPasal 14 ayat (4) pengecualian NAB awal Rp1.000 per unit bagi reksa dana yang unitnya diperdagangkan di Bursa Efek, Pasal 18 ayat (2) beserta penjelasannya yang mengecualikan ETF dari aturan cut-off pukul 13.00 WIB dan menyatakan pengecualian itu ditujukan untuk penjualan unit oleh Dealer Partisipan dan/atau Sponsor kepada Manajer Investasi, diakses 9 September 2026KSEI - Administrasi Data Investor dan Sub Rekening EfekPrinsip pemisahan pencatatan aset nasabah lewat Sub Rekening Efek yang tercatat dalam C-BEST, dan distribusi hasil aksi korporasi langsung ke Sub Rekening Efek yang berhak, diakses 9 September 2026Setiap angka dan klaim di artikel ini dirujuk ke sumber resmi di atas beserta tanggalnya.
Panduan lain yang berkaitan.
Manajer Investasi: Siapa Sebenarnya yang Mengelola Uangmu di Reksa Dana
NAB Reksadana: Arti Nilai Aktiva Bersih, Rumus, dan Cara Membacanya
Reksadana BRI: Beda Dijual Lewat BRI dan Dikelola BRI-MI
Masih ada yang ingin ditanyakan soal reksadana? Ceritakan kondisimu, kami bantu arahkan langkah yang masuk akal.
Tanya via WhatsApp