 Uangbijak
Saham AMMN (Amman Mineral): Profil Emiten untuk Pemula
Profil saham AMMN alias Amman Mineral untuk pemula: bisnis emitennya, cara membaca cadangan dan sumber daya, siklus harga komoditas, serta risikonya.
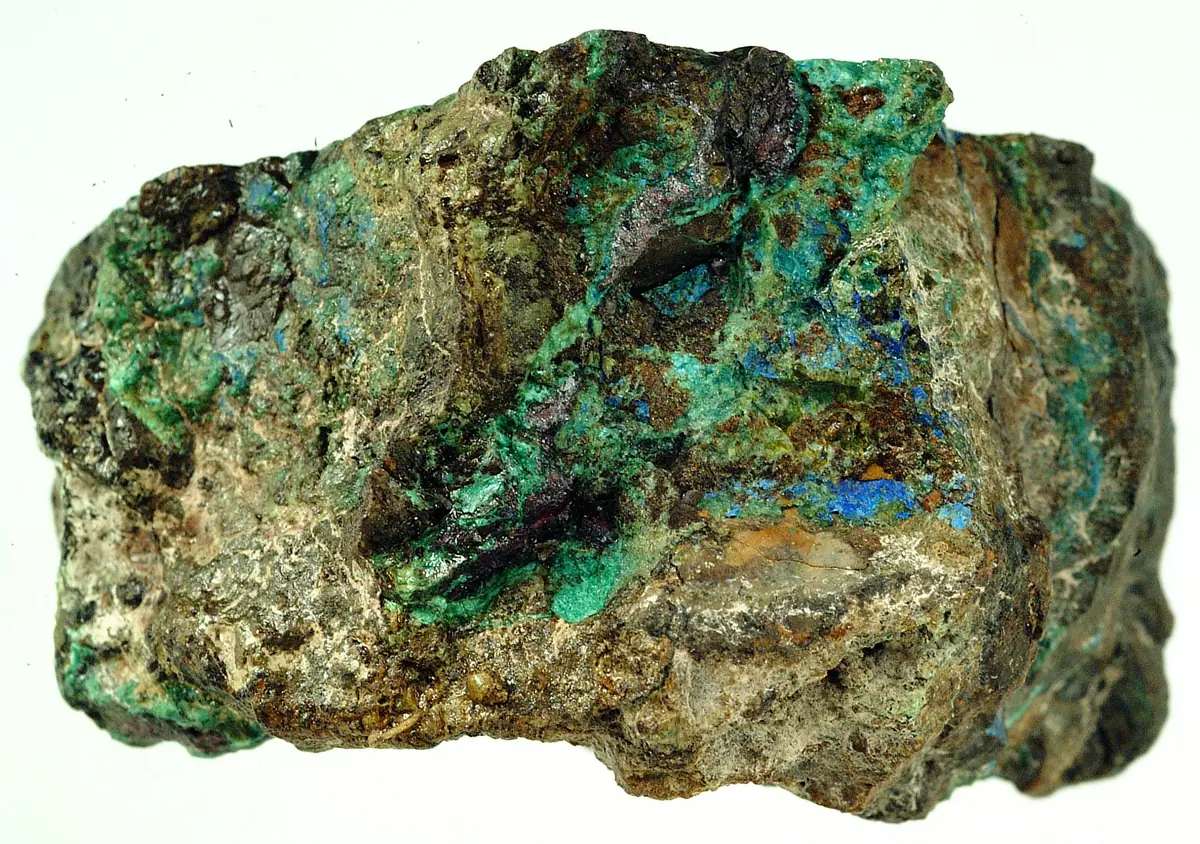
AMMN saham adalah cara banyak orang mengetik pencarian tentang PT Amman Mineral Internasional Tbk. di Bursa Efek Indonesia, dan artikel ini perlu membuka dengan tegas: isinya profil emiten untuk bahan belajar, bukan ajakan membeli atau menjual, bukan nasihat keuangan. Kami juga tidak menuliskan harga saham maupun proyeksi apa pun di sini, karena keduanya berubah dan bukan itu yang perlu kamu latih. Yang akan kamu temukan di bawah adalah bisnis apa yang sebenarnya berada di balik kode empat huruf itu, cara membaca cadangan dan sumber daya tanpa tertukar, kenapa angka produksi tambang bisa turun tajam tanpa tambangnya bermasalah, sampai risiko yang khas pada emiten satu tambang.
Kalau kamu belum kenal konsep kepemilikan saham, mulai dulu dari saham adalah lalu langkah praktisnya di cara beli saham. Kerangka artikel ini sama dengan yang kami pakai untuk emiten lain seperti saham Telkom, saham BCA, dan saham BRI, supaya kamu bisa membandingkan cara membacanya, bukan sekadar membandingkan namanya.
Seluruh data di bawah kami ambil dari laman profil perusahaan tercatat di situs resmi Bursa Efek Indonesia serta dari situs resmi PT Amman Mineral Internasional Tbk, termasuk dokumen Company Profile edisi Q1 2026 dan Presentasi Kinerja FY 2025 bertanggal 26 Maret 2026 yang kami unduh dan buka sendiri, semuanya kami akses pada 9 September 2026. Tulisan ini bersifat edukasi, bukan nasihat keuangan, bukan ajakan membeli atau menjual produk apa pun, dan tidak menjanjikan hasil.
Profil AMMN dan status pencatatannya di bursa
Ejaan namanya perlu diluruskan lebih dulu karena sering keliru ditulis. Laman profil perusahaan tercatat di situs resmi Bursa Efek Indonesia mencantumkan nama emitennya sebagai PT Amman Mineral Internasional Tbk. dengan dua huruf m dan satu huruf a di suku kata pertama, serta kata "Internasional" dalam ejaan Indonesia. Situs resmi perusahaan memakai penulisan AMMAN dengan huruf kapital sebagai nama panggilan korporatnya.
Data pencatatannya sederhana tetapi penting untuk kamu baca sebagai satu paket. Laman BEI menempatkan AMMN pada Papan Utama, sektor Barang Baku, dengan industri Logam dan Mineral serta sub industri Tembaga. Tanggal pencatatannya 7 Juli 2023. Kegiatan usaha utamanya tercatat sebagai "Aktivitas Perusahaan Holding", dan kata terakhir itu adalah kunci yang akan kita pakai di seksi berikutnya. Laman yang sama juga menunjukkan bahwa efek yang diterbitkan emiten ini berupa saham, tanpa obligasi, dan bahwa biro administrasi efeknya adalah PT Datindo Entrycom.
Papan Utama adalah papan pencatatan dengan persyaratan paling ketat, sehingga sering dipakai sebagai saringan pertama oleh pemodal institusi. Statusnya tidak menjadikan sebuah saham aman, hanya menandakan skala dan pemenuhan syarat pencatatan tertentu. Konsep dasar apa itu saham, keuntungannya berupa dividen dan capital gain, serta risikonya berupa capital loss, likuidasi, dan penghentian perdagangan, dijelaskan laman produk saham di situs resmi BEI dan kami urai di saham adalah.
Komposisi pemegang sahamnya pekat di beberapa nama. Berikut daftar pemegang saham dengan porsi di atas 5% beserta kelompok lain yang dicantumkan laman profil BEI pada tanggal akses kami.
| Pemegang saham | Jumlah lembar | Persentase |
|---|---|---|
| PT Sumber Gemilang Persada | 23.332.191.394 | 32,174% |
| PT Medco Energi Internasional Tbk. | 15.167.510.552 | 20,915% |
| PT AP Investment | 11.204.682.720 | 15,451% |
| Sajir 9 LLC | 3.702.033.990 | 5,105% |
| Masyarakat Non Warkat | 18.316.279.600 | 25,257% |
| Saham Treasury | 105.803.800 | 0,146% |
Empat pemegang saham teratas menguasai sekitar 73,6% saham, hitungan sederhana dari kolom persentase di atas. Sisanya tersebar, dan porsi masyarakat non warkat sebesar 25,257% itulah bagian yang berpindah tangan di bursa. Laman yang sama mencatat Agoes Projosasmito, yang menjabat Komisaris Utama, sebagai pihak dengan tanda pengendali. Struktur seperti ini bukan hal aneh di bursa Indonesia, tetapi maknanya perlu kamu sadari: keputusan strategis bergerak mengikuti pemegang saham pengendali, dan saham beredar bebas yang relatif tipis membuat harga lebih mudah bergerak tajam pada volume tertentu.
Bisnis apa yang sebenarnya kamu beli lewat AMMN
Karena kegiatan usaha utamanya tercatat sebagai aktivitas perusahaan holding, satu lembar AMMN bukan kepemilikan atas satu tambang, melainkan kepemilikan atas induk yang memegang sejumlah anak usaha. Situs resmi perusahaan merumuskannya begitu: PT Amman Mineral Internasional Tbk adalah perusahaan induk yang melakukan kegiatan eksplorasi, pengembangan, penambangan, pengolahan, peleburan, dan pemurnian di Indonesia, dan anak perusahaannya mengoperasikan tambang Batu Hijau serta mengembangkan proyek Elang di Pulau Sumbawa.
Laman profil BEI memuat 15 entri anak perusahaan beserta bidang usaha, lokasi, persentase kepemilikan, dan status operasinya. Empat di antaranya paling menjelaskan bentuk grupnya.
| Anak perusahaan | Bidang usaha menurut laman BEI | Kepemilikan | Status operasi |
|---|---|---|---|
| PT Amman Mineral Nusa Tenggara | Pertambangan | 99,9999% | Operasional sejak 2000 |
| PT Amman Mineral Industri | Industri pengolahan logam | 100% | Belum operasional pada data laman |
| PT Amman Mineral Integrasi | Pertambangan, penyediaan dan pelatihan tenaga kerja | 100% | Operasional sejak 2018 |
| PT Amman Nusantara Gas | Penyimpanan minyak dan gas bumi | 100% | Belum operasi pada data laman |
Perhatikan kolom status operasi. Data pada laman profil emiten diperbarui secara berkala dan bisa tertinggal dari kondisi terbaru, sedangkan laman resmi perusahaan mencatat peresmian smelter tembaga dan fasilitas pemurnian logam mulia pada 2024 dan presentasi kinerja FY 2025 melaporkan produksi katoda tembaga sudah berjalan. Ketika dua sumber resmi menunjukkan potret yang berbeda, yang benar adalah membaca tanggalnya, bukan memilih yang lebih menyenangkan.
Kalau dipetakan ke rantai nilainya, pembagian perannya jadi mudah diingat. AMNT menambang dan mengolah bijih menjadi konsentrat tembaga. AMIN melebur konsentrat itu menjadi katoda tembaga dan memurnikan logam mulianya. AMIG menyediakan tenaga kerja untuk fungsi pendukung, dan laman resminya menyebut perusahaan ini didirikan pada 10 November 2017 serta mulai beroperasi komersial pada 2018. ANG dibentuk untuk membangun dan mengoperasikan terminal penyimpanan serta regasifikasi gas alam cair di Teluk Benete, Sumbawa Barat, sebagai penopang pasokan listrik.
Membiasakan diri memisahkan induk dari anak usaha menyelamatkanmu dari salah baca pada grup besar mana pun. Kebiasaan yang sama kami tekankan di saham Telkom, yang juga berbentuk grup dengan banyak anak perusahaan.
Membaca sumber daya dan cadangan, dua kata yang tidak boleh ditukar
Inilah keterampilan paling khas dalam membaca emiten tambang, dan pemula paling sering tersandung di sini. Sumber daya mineral adalah taksiran kandungan mineral yang keberadaannya sudah cukup diyakini secara geologi, tetapi belum tentu layak ditambang. Cadangan adalah bagian dari sumber daya itu yang sudah lolos kajian kelayakan teknis dan ekonomi, sehingga memang direncanakan untuk ditambang. Semua cadangan berasal dari sumber daya, tetapi tidak semua sumber daya akan pernah menjadi cadangan.
Dokumen Company Profile AMMAN edisi Q1 2026 yang kami unduh dari situs resminya mencantumkan tabel per lokasi tambang, dengan tanggal acuan 31 Desember 2024, dan menyatakan angkanya diklasifikasikan serta dilaporkan sesuai JORC Code. Catatan kakinya menuliskan satu kalimat yang wajib kamu baca sebelum melihat angkanya: sumber daya dilaporkan tidak termasuk cadangan. Artinya kedua baris pada tabel itu tidak tumpang tindih.
| Kategori per 31 Desember 2024 | Tonase | Kadar tembaga | Kadar emas | Kandungan tembaga | Kandungan emas |
|---|---|---|---|---|---|
| Batu Hijau, total cadangan | 705 juta ton | 0,36% | 0,28 g/t | 5,61 miliar pon | 6,32 juta ons |
| Batu Hijau, total sumber daya di luar cadangan | 2.052 juta ton | 0,24% | 0,10 g/t | 10,85 miliar pon | 6,70 juta ons |
| Elang, total cadangan | 2.526 juta ton | 0,32% | 0,33 g/t | 17,78 miliar pon | 26,44 juta ons |
| Elang, total sumber daya di luar cadangan | 1.294 juta ton | 0,26% | 0,21 g/t | 7,35 miliar pon | 8,66 juta ons |
Tiga hal bisa kamu pelajari dari tabel itu tanpa perlu menjadi geolog. Pertama, kadar bijihnya kecil dalam ukuran sehari-hari. Kadar 0,36% berarti dari satu ton batuan hanya sekitar 3,6 kilogram berupa tembaga, dan 0,28 gram per ton emas berarti butuh ribuan ton batuan untuk mendapat emas seberat cincin. Kedua, sumber daya di luar cadangan pada Batu Hijau justru lebih besar tonasenya tetapi lebih rendah kadarnya, dan itu wajar karena bagian yang paling mudah dan paling kaya dimasukkan lebih dulu ke cadangan. Ketiga, Elang menyimpan tonase dan kandungan yang jauh lebih besar daripada Batu Hijau, dan laman resmi AMNT menyebut Cebakan Elang sebagai salah satu sumber daya mineral tembaga dan emas terbesar di dunia yang belum dikembangkan.
Angka cadangan bukan angka mati. Laman tonggak sejarah perusahaan mencatat bahwa pada 2020 desain Fase 8 direvisi sehingga cadangan Batu Hijau meningkat dari 314 juta ton menjadi 460 juta ton. Perubahan sebesar itu datang dari pemodelan ulang dan perubahan desain tambang, bukan dari penemuan baru. Karena itu, ketika membaca laporan emiten tambang, cari selalu tanggal acuannya.
Kadar bijih dan kenapa produksi bisa turun tanpa tambangnya bermasalah
Emiten tambang punya satu variabel yang tidak dimiliki emiten konsumsi: kadar. Pendapatan tidak ditentukan oleh berapa ton batuan yang digali, tetapi oleh berapa banyak logam yang terkandung di dalamnya, dan kadar itu berubah mengikuti bagian tambang yang sedang dikerjakan.
Presentasi Kinerja FY 2025 bertanggal 26 Maret 2026 menyatakannya terbuka. Kinerja tahun itu disebut mencerminkan dinamika transisi karena perusahaan memasuki Fase 8, yang pada tahun-tahun awalnya biasanya berkadar bijih lebih rendah. Angkanya: produksi konsentrat mencapai 446.563 ton kering, mengandung sekitar 209 juta pon tembaga dan 102.758 ons emas. Dokumen yang sama menyebut produksi melampaui panduan tahunan sebesar 4% untuk konsentrat dan 14% untuk emas, sementara tembaga 8% di bawah target.
Dokumen itu juga memberi konteks operasionalnya. Total material tergali pada 2025 turun 9% dibanding tahun sebelumnya, dan penurunan itu memang direncanakan karena 2024 adalah puncak volume penambangan. Bijih segar yang ditambang justru naik 60%, tetapi dengan kadar rata-rata lebih rendah sesuai urutan rencana tambang. Biaya penambangan per unit naik 10%, dari US$2,24 per ton menjadi US$2,54 per ton, karena jarak angkut yang lebih panjang, harga bahan bakar yang naik sedikit, dan volume material yang lebih rendah.
Untuk pemula, pelajarannya begini. Angka produksi yang turun pada emiten tambang belum tentu tanda masalah, dan angka produksi yang naik belum tentu tanda perbaikan. Yang perlu kamu cari adalah alasannya di rencana tambang, lalu bandingkan minimal beberapa periode berturut-turut. Kebiasaan membandingkan antarperiode, bukan menghafal satu angka, adalah inti dari membaca laporan emiten mana pun, dan kerangka umumnya ada di investasi adalah.
Dari konsentrat ke katoda: perubahan bentuk produk yang dijual
Sampai beberapa tahun lalu, produk akhir yang dijual grup ini adalah konsentrat tembaga, yaitu bubuk hasil pengolahan bijih yang masih perlu dilebur di tempat lain. Sekarang rantainya lebih panjang. Laman resmi AMIN menyebut perusahaan ini didirikan untuk membangun fasilitas peleburan tembaga dan pemurnian logam mulia di dekat area tambang Batu Hijau, berstatus Proyek Strategis Nasional, menempati area 150 hektar yang berjarak 1,5 km dari Pelabuhan Benete, dengan kapasitas input smelter 900.000 ton konsentrat per tahun.
Presentasi Kinerja FY 2025 memerinci spesifikasi keluarannya: keluaran tahunan smelter dirancang 220.000 ton katoda tembaga kelas LME Grade A dengan kemurnian 99,99% dan 830.000 ton asam sulfat dengan kemurnian 98,50%, sedangkan fasilitas pemurnian logam mulia dirancang memproses 970 ton anode slime per tahun. Realisasi tahun pertamanya masih di bawah kapasitas desain, dan dokumen itu menyebut angkanya secara jujur: produksi katoda tembaga sepanjang 2025 sebesar 79.849 ton, setara 176 juta pon, dan emas murni 124.723 ons, setara 3,9 ton.
Dokumen yang sama juga tidak menyembunyikan gangguannya. Ada penghentian sementara dan perbaikan Flash Converting Furnace serta pabrik asam sulfat di kompleks smelter pada kuartal ketiga 2025, sebelum operasi dilanjutkan dan laju produksi naik pada kuartal keempat. Bagi pembaca pemula, ini contoh bagus tentang cara membaca fasilitas baru: kapasitas desain adalah janji rekayasa, sedangkan laju produksi nyata adalah hasil belajar yang butuh waktu, dan selisih keduanya masuk ke laporan keuangan.
Membaca laporan keuangan emiten tambang tanpa pusing
Kamu tidak perlu membaca ratusan halaman untuk mulai. Menu Hubungan Investor di situs resmi Amman Mineral menyediakan laporan tahunan, presentasi kinerja, rilis kinerja, laporan keuangan, prospektus, dan profil perusahaan yang bisa diunduh langsung. Presentasi kinerja adalah titik masuk paling ramah karena angka besarnya sudah dirangkum, dengan catatan bahwa dokumen itu disusun perusahaan sendiri dan memuat penafian panjang di halaman awalnya.
Sebagai contoh bertanggal, tabel ikhtisar keuangan pada Presentasi Kinerja FY 2025 memuat perbandingan berikut. Semua angka dalam dolar Amerika, karena emiten ini menyusun laporannya dalam mata uang itu.
| Pos | FY 2025 | FY 2024 |
|---|---|---|
| Penjualan bersih | US$1.847 juta | US$2.664 juta |
| EBITDA | US$1.057 juta | US$1.426 juta |
| Laba bersih | US$258 juta | US$642 juta |
| Belanja modal | US$1.372 juta | US$1.792 juta |
| Ekuitas | US$5.431 juta | US$5.248 juta |
| Utang bersih | US$5.756 juta (Des 2025) | US$3.531 juta (Des 2024) |
Cara membacanya begini. Penjualan bersih menunjukkan besar bisnisnya. EBITDA menunjukkan seberapa efisien operasionalnya sebelum beban bunga, pajak, penyusutan, dan amortisasi, dan pada FY 2025 dokumen itu mencatat marginnya 57%. Laba bersih adalah yang benar-benar tersisa untuk pemilik perusahaan, dengan margin 14% pada tahun yang sama. Selisih besar antara EBITDA dan laba bersih pada emiten tambang umumnya berasal dari penyusutan aset dan beban bunga, karena bisnis ini padat modal.
Dua baris terakhir tabel itu justru yang paling layak kamu perhatikan. Belanja modal sebesar US$1,3 miliar lebih dalam satu tahun menunjukkan perusahaan sedang membangun, bukan sedang memanen. Utang bersih yang naik dari US$3.531 juta menjadi US$5.756 juta adalah harga dari pembangunan itu. Membaca dua angka ini bersamaan memberimu gambaran yang jauh lebih jujur daripada membaca laba bersih sendirian. Untuk memahami logika imbal hasil dan pembagian laba secara umum, konsepnya ada di dividen adalah dan perlakuan pajaknya di pajak dividen.
Soal dividen sendiri, kami memilih tidak menuliskan angka apa pun. Laman profil perusahaan tercatat di BEI tidak memuat entri riwayat dividen untuk AMMN saat kami mengaksesnya, dan kami tidak menemukan halaman kebijakan dividen tersendiri di menu Hubungan Investor situs resminya. Karena keputusan dividen ditetapkan lewat Rapat Umum Pemegang Saham, tempat memeriksanya adalah menu Rapat Umum Pemegang Saham dan Keterbukaan Informasi di situs resmi perusahaan.
Siklus harga komoditas dan kenapa emiten tambang bergerak beda
Emiten konsumsi menetapkan harga jualnya sendiri dalam batas tertentu. Emiten tambang tidak. Tembaga dan emas dijual pada harga pasar dunia, sehingga pendapatan perusahaan bergerak mengikuti sesuatu yang sepenuhnya di luar kendalinya. Inilah alasan struktural mengapa kinerja emiten tambang bisa berayun jauh lebih lebar daripada emiten yang menjual barang sehari-hari.
Bacalah kembali tabel di seksi sebelumnya dengan mata itu. Penjualan bersih turun 31% dalam satu tahun sementara ekuitasnya naik tipis. Penurunan itu punya dua penyebab yang bekerja bersamaan: volume yang lebih rendah karena kadar bijih Fase 8 dan karena pergeseran bentuk produk yang dijual. Kalau harga komoditasnya ikut bergerak, dampaknya berlipat. Kombinasi volume dan harga inilah yang membuat laba emiten tambang jarang bergerak dalam garis lurus.
Konsekuensi praktisnya untuk pemula ada dua. Pertama, satu tahun buruk pada emiten tambang belum tentu berarti perusahaannya rusak, dan satu tahun bagus belum tentu berarti perbaikan permanen. Kedua, jangan mengambil rasio keuangan dari satu tahun puncak atau satu tahun lembah lalu memperlakukannya sebagai kondisi normal. Untuk melatih intuisi soal harga komoditas yang naik turun, mekanismenya pada logam mulia sudah kami bahas di kenapa harga emas naik turun dan bentuk fisiknya di emas batangan.
Kami sengaja tidak mengutip perkiraan harga tembaga dari lembaga riset mana pun, termasuk yang dicantumkan dalam dokumen resmi emiten, karena itu proyeksi dan artikel ini tidak menyajikan proyeksi. Dokumen presentasi kinerja di menu Hubungan Investor mencantumkan sumbernya secara terbuka, jadi kamu bisa membacanya sendiri dengan kesadaran bahwa perkiraan bukan kepastian.
Risiko regulasi: izin, kewajiban hilirisasi, dan bea keluar
Pertambangan adalah sektor dengan izin sebagai nyawa. Laman tonggak sejarah perusahaan mencatat bahwa pada 2017 AMNT mengonversi Kontrak Karya menjadi Izin Usaha Pertambangan Khusus Operasi Produksi serta memperoleh izin untuk mengekspor konsentrat. Dua peristiwa itu menunjukkan bahwa bentuk hukum dan hak jual sebuah tambang bisa berubah lewat kebijakan, bukan lewat keputusan perusahaan.
Presentasi Kinerja FY 2025 memberi contoh yang jauh lebih segar dan jauh lebih konkret. Catatan pada tabel ikhtisar keuangannya menyebut bahwa terhitung 2025, sesuai peraturan pemerintah, perusahaan tidak lagi diizinkan menjual konsentrat dan harus menjual hanya produk logam jadi seperti katoda tembaga dan emas murni. Dokumen yang sama menyebut perusahaan kemudian memperoleh izin ekspor konsentrat sementara pada 31 Oktober 2025 dengan kuota 480.000 ton kering dan masa berlaku enam bulan sampai 30 April 2026, lalu memutuskan mengekspor sekitar 151.000 ton kering konsentrat pada November sampai Desember 2025.
Satu lagi yang berdampak langsung ke pendapatan: dokumen itu mencatat bahwa pada 23 Desember 2025 pemerintah menetapkan bea keluar baru untuk emas murni sebesar 10% sampai 15%, bergantung pada bentuk produk dan harga emas yang berlaku. Perubahan tarif seperti ini memotong pendapatan tanpa perusahaan melakukan kesalahan apa pun.
| Jenis risiko regulasi | Bentuk nyatanya menurut dokumen resmi emiten |
|---|---|
| Perubahan bentuk izin | Konversi Kontrak Karya menjadi IUPK-OP pada 2017 |
| Kewajiban hilirisasi | Larangan menjual konsentrat sejak 2025, wajib menjual logam jadi |
| Izin ekspor bersyarat | Kuota 480.000 ton kering, berlaku enam bulan sampai 30 April 2026 |
| Pungutan ekspor | Bea keluar emas murni 10% sampai 15% ditetapkan 23 Desember 2025 |
Cara memantaunya tidak sulit. Menu Keterbukaan Informasi di situs resmi emiten memuat pengumuman yang wajib disampaikan ke publik, dan laman profil perusahaan tercatat di BEI menampilkan data pencatatan serta susunan pengurusnya. Kalau kamu terbiasa membaca peringatan resmi dari bursa untuk saham bermasalah, mekanismenya kami bedah terpisah di FCA saham dan batas pergerakan harga hariannya di auto rejection saham.
Risiko konsentrasi tambang tunggal dan cara menempatkannya dalam rencanamu
Risiko pertama dan paling mendasar: saham bukan simpanan. Menabung atau berdeposito di bank dijamin Lembaga Penjamin Simpanan sesuai ketentuan seperti dibahas di penjaminan LPS, sedangkan membeli saham perusahaan mana pun tidak dijamin siapa pun. Harga bisa turun di bawah harga belimu dan bertahan di sana lama. Uang yang kamu tempatkan di saham harus uang yang siap berfluktuasi, bukan dana darurat atau kebutuhan pokok bulanan.
Risiko kedua adalah konsentrasi aset, dan pada emiten ini bentuknya sangat jelas. Produksi grup bertumpu pada satu kompleks di satu pulau, dengan satu pabrik pengolahan, satu smelter, satu kompleks pembangkit, dan satu pelabuhan. Dokumen Company Profile edisi Q1 2026 bahkan menyebut bijih dari proyek Elang nantinya diangkut ke fasilitas pengolahan Batu Hijau lewat overland conveyor sekitar 50 km, artinya proyek pertumbuhannya pun bergantung pada infrastruktur yang sama. Efisiensi terintegrasi seperti itu memang menekan biaya, tetapi ia juga berarti satu gangguan besar di satu titik bisa menghentikan banyak hal sekaligus. Penghentian sementara Flash Converting Furnace pada kuartal ketiga 2025 adalah contoh kecil dari sifat itu.
Risiko ketiga adalah padat modal dan utang. Belanja modal yang besar serta utang bersih yang naik tajam, seperti pada tabel keuangan di atas, membuat kinerja perusahaan lebih sensitif terhadap keterlambatan proyek maupun penurunan harga komoditas. Ini bukan penilaian atas emitennya, hanya cara kerja neraca.
Risiko keempat adalah perilakumu sendiri. Harga saham emiten komoditas bergerak lebar, dan pergerakan lebar memancing keputusan emosional. Kalau uangmu punya tanggal jatuh tempo, misalnya untuk biaya sekolah tahun depan, penurunan sementara bisa memaksamu menjual di harga buruk. Periksa dulu kondisi keuanganmu lewat financial check up dan susun porsinya lewat kerangka seperti aturan 50 30 20 sebelum menambah instrumen berisiko.
Risiko kelima adalah informasi menyesatkan. Nama emiten besar sering dicatut skema titip dana dengan janji hasil pasti. Pegang prinsip sederhana: transaksi hanya lewat perusahaan sekuritas berizin OJK, dan tidak ada pihak yang bisa menjamin keuntungan saham. Kalau kamu belum siap memilih emiten sendiri, jalur yang lebih tersebar dibandingkan di reksadana atau saham, termasuk pilihan berbasis indeks di ETF adalah dan langkah praktis di cara investasi reksadana.
Kalau setelah semua itu kamu tetap ingin mempelajari eksekusinya, langkah teknisnya pendek: buka rekening efek di sekuritas berizin OJK, siapkan rekening dana nasabah atas namamu sendiri seperti dijelaskan di RDN adalah, lalu cari kodenya di aplikasi. Panduan langkahnya ada di cara main saham pemula di HP, pilihan kanalnya di aplikasi saham terbaik, dan jadwal perdagangannya di jam bursa saham. Untuk memahami aksi korporasi yang bisa mengubah jumlah lembar sahammu, penjelasannya ada di stock split, sedangkan mekanisme masuknya emiten baru ke bursa dibahas di cara beli saham IPO.
Terakhir, perlakukan artikel ini sebagaimana niatnya: peta untuk belajar membaca sebuah emiten tambang, bukan sinyal transaksi dan bukan nasihat keuangan. Kami sengaja tidak menuliskan harga saham, target harga, maupun proyeksi apa pun, dan angka operasional serta keuangan di atas adalah potret bertanggal yang akan berubah begitu laporan baru terbit. Dokumen resmi emiten terbuka untuk siapa saja di menu Hubungan Investor situs resminya dan di laman profil perusahaan tercatat Bursa Efek Indonesia. Biasakan membacanya langsung, lalu ambil keputusan dengan uangmu sendiri secara sadar. Kumpulan panduan dasarnya bisa kamu lanjutkan di halaman belajar saham, dan hubungan antara saham individual dengan indeks acuan bursa dijelaskan di halaman IHSG.
AMMN itu saham perusahaan apa?
Kapan AMMN mulai tercatat di bursa?
Tambang apa yang dimiliki Amman Mineral?
Apa bedanya cadangan dengan sumber daya mineral?
Kenapa produksi tembaga dan emas AMMN bisa turun tajam dalam setahun?
Apakah AMMN membagikan dividen?
Apa risiko terbesar berinvestasi di emiten tambang seperti ini?
Apakah membeli saham AMMN dijamin pemerintah atau LPS?
Bagaimana cara memantau kinerja AMMN secara resmi?
Apakah saham AMMN cocok untuk pemula?
Tim editorial Uang Bijak yang menyusun, menyunting, dan meninjau seluruh konten edukasi keuangan. Setiap angka dirujuk ke sumber resmi (OJK, Bank Indonesia, Bursa Efek Indonesia, BPS, KSEI, dan LPS) beserta tanggalnya.
Ditinjau oleh Ahmad Thariq Syauqi · Editor & Penanggung Jawab
Sumber
BEI - Profil Perusahaan Tercatat AMMNNama emiten PT Amman Mineral Internasional Tbk., kode AMMN, Papan Pencatatan Utama, sektor Barang Baku dengan industri Logam dan Mineral serta sub industri Tembaga, kegiatan usaha utama Aktivitas Perusahaan Holding, tanggal pencatatan 7 Juli 2023, alamat Gedung Menara Karya Jakarta Selatan, biro administrasi efek PT Datindo Entrycom, susunan Direksi dan Dewan Komisaris, komposisi pemegang saham di atas 5% (PT Sumber Gemilang Persada 32,174%, PT Medco Energi Internasional Tbk 20,915%, PT AP Investment 15,451%, Sajir 9 LLC 5,105%), Masyarakat Non Warkat 25,257%, Saham Treasury 0,146%, daftar 15 anak perusahaan beserta bidang usaha dan persentase kepemilikan, serta tidak adanya entri riwayat dividen, diakses 9 September 2026Amman Mineral - Tentang KamiRumusan resmi bahwa PT Amman Mineral Internasional Tbk adalah perusahaan induk yang melakukan kegiatan eksplorasi, pengembangan, penambangan, pengolahan, peleburan, dan pemurnian di Indonesia, serta pernyataan bahwa anak perusahaannya mengoperasikan tambang Batu Hijau dan mengembangkan proyek Elang di Pulau Sumbawa, diakses 9 September 2026Amman Mineral - Tonggak SejarahPenemuan mineralisasi emas dan tembaga oleh PT Newmont Nusa Tenggara pada 1990, mulai produksi Batu Hijau tahun 2000, penambangan Fase 1 sampai 6 pada 2000 sampai 2016, akuisisi PT NNT tahun 2016 yang berganti nama menjadi AMNT, konversi Kontrak Karya menjadi IUPK-OP dan izin ekspor konsentrat tahun 2017, akuisisi lahan 145 hektar untuk smelter Benete tahun 2019, revisi desain Fase 8 tahun 2020 yang meningkatkan cadangan Batu Hijau dari 314 juta ton menjadi 460 juta ton, pembangkit listrik tenaga surya 26,8 MWp tahun 2022, pencatatan saham di BEI lewat penawaran umum perdana 7 Juli 2023 dan masuknya saham ke MSCI Global Standard Indexes serta FTSE Global Equity Index Series Large Cap, peresmian smelter dan PMR tahun 2024, diakses 9 September 2026Amman Mineral - Amman Mineral Nusa Tenggara (AMNT)Keterangan bahwa AMNT mengoperasikan tambang terbuka tembaga dan emas Batu Hijau dan memproduksi konsentrat tembaga yang diperkaya emas dan perak, pernyataan bahwa Batu Hijau adalah tambang tembaga dan emas terbesar kedua di Indonesia, keterangan bahwa Cebakan Elang merupakan salah satu sumber daya mineral tembaga dan emas terbesar di dunia yang belum dikembangkan, angka ringkas tembaga 16,6 miliar pon dan emas 22,5 juta ons dengan keterangan Laporan JORC 2023, perluasan cadangan Fase 8 sebesar 460 juta metrik ton dan rencana produksi bijihnya pada 2025 hingga 2030, diakses 9 September 2026Amman Mineral - Amman Mineral Industri (AMIN)Keterangan bahwa AMIN didirikan untuk membangun fasilitas peleburan tembaga dan pemurnian logam mulia dekat Batu Hijau, status Proyek Strategis Nasional, luas fasilitas 150 hektar berjarak 1,5 km dari Pelabuhan Benete, dan kapasitas input smelter 900.000 ton per tahun, diakses 9 September 2026Amman Mineral - Company Profile edisi Q1 2026Halaman 7 tabel cadangan dan sumber daya Batu Hijau per 31 Desember 2024 (stockpiles 254 Mt kadar 0,32% Cu dan 0,11 g/t Au berisi 1,78 miliar pon Cu dan 0,92 juta ons Au; cadangan Fase 7 sebesar 9 Mt; cadangan Fase 8 sebesar 442 Mt; total cadangan 705 Mt kadar 0,36% dan 0,28 g/t berisi 5,61 miliar pon Cu dan 6,32 juta ons Au; total sumber daya 2.052 Mt kadar 0,24% dan 0,10 g/t berisi 10,85 miliar pon Cu dan 6,70 juta ons Au), halaman 8 tabel Elang per 31 Desember 2024 (total cadangan 2.526 Mt kadar 0,32% dan 0,33 g/t berisi 17,78 miliar pon Cu dan 26,44 juta ons Au; total sumber daya 1.294 Mt kadar 0,26% dan 0,21 g/t berisi 7,35 miliar pon Cu dan 8,66 juta ons Au), catatan kaki bahwa angka diklasifikasikan dan dilaporkan sesuai JORC Code dan bahwa sumber daya tidak termasuk cadangan, keterangan pengangkutan bijih Elang lewat overland conveyor sekitar 50 km ke fasilitas Batu Hijau, dan keterangan kapasitas input pabrik pengolahan 85 juta ton per tahun setelah perluasan 2026, diakses 9 September 2026Amman Mineral - Presentasi Kinerja FY 2025 (26 Maret 2026)Halaman 5 sorotan operasional dan keuangan FY 2025 (produksi konsentrat 446.563 dmt berisi sekitar 209 juta pon tembaga dan 102.758 ons emas; produksi katoda tembaga 79.849 ton setara 176 juta pon dan emas murni 124.723 ons setara 3,9 ton; penjualan bersih US$1.847 juta; EBITDA US$1.057 juta dengan margin 57%; laba bersih US$258 juta dengan margin 14%; izin ekspor konsentrat kuota 480.000 dmt yang diperoleh 31 Oktober 2025 dan berlaku enam bulan; penetapan bea keluar baru untuk emas murni 10% sampai 15% pada 23 Desember 2025), halaman 8 kenaikan biaya penambangan per unit 10% dari US$2,24 per ton menjadi US$2,54 per ton dan penurunan total material tergali 9%, halaman 12 keterangan penghentian sementara Flash Converting Furnace pada Q3 2025 dan ekspor sekitar 151.000 dmt konsentrat pada November sampai Desember 2025, halaman 13 spesifikasi smelter (input 900.000 ton konsentrat per tahun, output 220.000 ton katoda tembaga LME Grade A kemurnian 99,99% dan 830.000 ton asam sulfat kemurnian 98,50%) serta PMR (input 970 ton anode slime), halaman 16 tabel ikhtisar keuangan FY 2025 dibanding FY 2024 (penjualan bersih US$1.847 juta dibanding US$2.664 juta, EBITDA US$1.057 juta dibanding US$1.426 juta, laba bersih US$258 juta dibanding US$642 juta, belanja modal US$1.372 juta dibanding US$1.792 juta, utang bersih US$5.756 juta per Desember 2025 dibanding US$3.531 juta per Desember 2024, ekuitas US$5.431 juta dibanding US$5.248 juta, aset US$13.871 juta dibanding US$11.121 juta) beserta catatan bahwa sejak 2025 perusahaan tidak lagi diizinkan menjual konsentrat dan harus menjual produk logam jadi dengan izin ekspor sementara berlaku sampai 30 April 2026, diakses 9 September 2026Amman Mineral - Hubungan InvestorDaftar kanal dokumen resmi emiten yaitu Laporan Tahunan, Presentasi Kinerja, Rilis Kinerja, Laporan Keuangan, Prospektus, dan Profil Perusahaan, beserta menu Rapat Umum Pemegang Saham dan Keterbukaan Informasi, diakses 9 September 2026BEI - SahamPengertian saham sebagai tanda penyertaan modal, keuntungan berupa dividen dan capital gain, serta risiko berupa capital loss, risiko likuidasi, dan penghentian perdagangan, dipakai sebagai rujukan konsep dasar, diakses 9 September 2026Setiap angka dan klaim di artikel ini dirujuk ke sumber resmi di atas beserta tanggalnya.
Panduan lain yang berkaitan.
Agio Saham Adalah: Arti, Cara Menghitung, Pencatatan, dan Pajaknya
Apa Itu MSCI dalam Saham? Arti, Indeks MSCI Indonesia, dan Cara Saham Masuk
Saham Blue Chip Indonesia: Arti, Ciri, Hubungannya dengan LQ45, dan Risikonya
Masih ada yang ingin ditanyakan soal belajar saham? Ceritakan kondisimu, kami bantu arahkan langkah yang masuk akal.
Tanya via WhatsApp